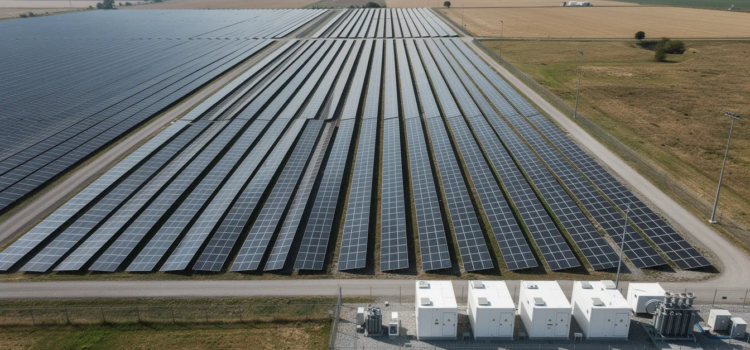
Einordnung: Warum Batteriegroßspeicher jetzt zur Pflicht werden
Ein Batteriegroßspeicher – auch als Battery Energy Storage System (BESS) bezeichnet – ist eine Anlage, die große Mengen Strom aus erneuerbaren Energien zwischenspeichert und bei Bedarf ins Stromnetz einspeist. Für Deutschland im Zeitraum 2024–2030 erfüllen diese Systeme eine kritische Aufgabe: Sie gleichen die natürlichen Schwankungen von Wind und Sonne aus, stabilisieren die Netzfrequenz bei exakt 50 Hertz und ermöglichen eine flexible Energieversorgung ohne fossile Kraftwerke als Backup.
Die Zahlen sprechen eine deutliche Sprache: Ende 2024 sind in Deutschland rund 3–4 GW Großspeicherleistung mit etwa 5–7 GWh Speicherkapazität installiert. Studien des Fraunhofer-Instituts und der Übertragungsnetzbetreiber zeigen jedoch, dass bis 2030 mindestens 80 GWh benötigt werden, um das Energiesystem stabil zu halten. Gleichzeitig explodierten die Redispatch-Kosten seit 2022 auf über 4 Milliarden Euro jährlich – Geld, das für die Abregelung von Windrädern und Solaranlagen ausgegeben wird, weil Netzkapazitäten fehlen. Negative Strompreise traten 2023 an über 300 Stunden auf, ein historischer Rekord.
Noch Fragen offen? Schreiben Sie uns – wir antworten schnell und persönlich.
Der Umschwung begann etwa 2020: Was zuvor als Pilotprojekt galt, wurde zur systemrelevanten Infrastruktur. Heute sind Batteriegroßspeichern nicht mehr wegzudenken – sie sind der fehlende Baustein zwischen erneuerbarer Erzeugung und stabilem Netz.
Marktboom: Preissturz, Politik und Stromhandel als Wachstumsmotor
Kostenentwicklung der Batterietechnologie
Die wirtschaftliche Revolution bei Batteriegroßspeichern lässt sich in einer einzigen Zahl zusammenfassen: Lithium-Ionen-Batterien kosten heute über 70 Prozent weniger als noch 2010. Für Großprojekte liegen die Systemkosten 2024 bei etwa 150–250 €/kWh – ein Niveau, das selbsttragende Geschäftsmodelle erstmals möglich macht. Parallel dazu hat sich die Lebensdauer verdoppelt: Frühere Systeme erreichten 8.000 Ladezyklen, heute sind 15.000 Zyklen Standard bei modernen Batteriezellen.
Politische Rahmenbedingungen
Deutschland hat den regulatorischen Rahmen für Speicher schrittweise verbessert. Die Netzentgeltbefreiung für Speicher, die bis 2028 bzw. unter bestimmten Bedingungen bis 2048 gilt, senkt die laufenden Kosten erheblich. Anpassungen im EEG und EnWG definieren Speicher erstmals als eigenständige Anlagenkategorie statt als „Letztverbraucher”. Im Hintergrund setzt das EU-Beihilferecht Grenzen und Anreize zugleich – etwa durch Förderkulissen für systemdienliche Projekte.
Stromhandel als Ertragshebel
Der Stromhandel hat sich zum wichtigsten Ertragspfeiler entwickelt. Bei Arbitrage kaufen Speicherbetreiber Strom zu niedrigen oder negativen Preisen und verkaufen ihn bei hoher Nachfrage. Die durchschnittlichen Spreads am Day-Ahead-Markt lagen 2023/2024 bei 40–80 €/MWh zwischen Tiefst- und Höchstpreisen – an volatilen Tagen deutlich mehr. Diese Marktvolatilität, kombiniert mit fallenden Technologiekosten und verbesserter Regulierung, treibt den Boom der Speicherprojekte.
Technologie der Batteriegroßspeicher: Von der Zelle bis zum Netzanschluss
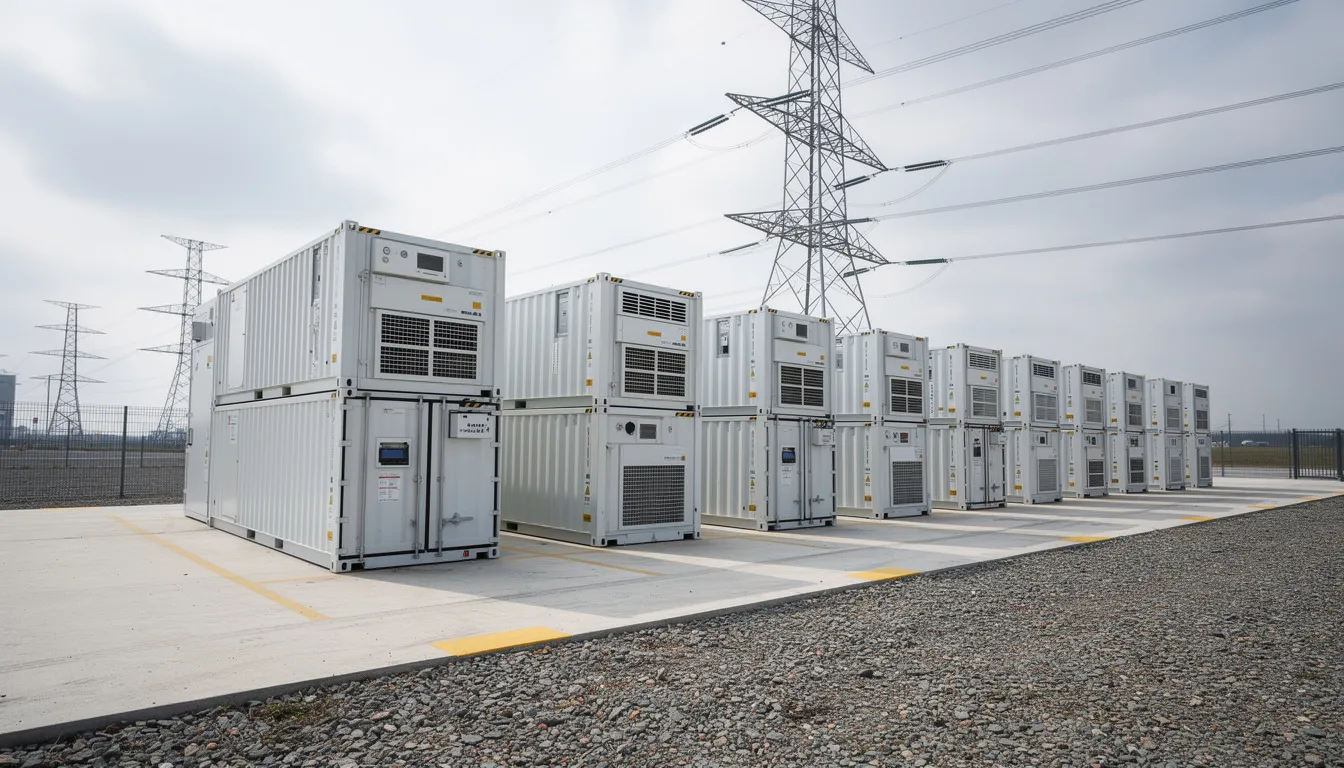
Ein modernes BESS besteht aus mehreren Kernkomponenten: Batteriezellen werden zu Modulen zusammengefasst, diese in Racks montiert und in klimatisierten Container untergebracht. Ein typischer 20-Fuß-Container beherbergt heute 2–4 MWh Speicherkapazität. Wechselrichter wandeln den Gleichstrom der Batterien in netzkonformen Wechselstrom um, Transformatoren heben die Spannung auf Mittelspannungsniveau, und die Leittechnik orchestriert den gesamten Betrieb.
Bei deutschen Projekten hat sich Lithium-Eisenphosphat (LFP) als Standardchemie durchgesetzt. Der Grund: LFP-Zellen sind thermisch stabiler als ältere Nickel-Mangan-Cobalt-Varianten (NMC), das Risiko eines thermischen Durchgehens – eines sich selbst verstärkenden, kaum löschbaren Brandes – ist deutlich geringer. Diese Sicherheit ist entscheidend für Genehmigungen nahe Umspannwerken oder in der Nähe von Wohngebieten. Die Energiedichte liegt bei etwa 160–200 Wh/kg, etwas niedriger als bei NMC, aber für stationäre Anlagen völlig ausreichend.
Die Betriebsspannungen moderner Systeme liegen bei 1000–1500 V DC. Höhere Spannungen bedeuten geringere Ströme bei gleicher Leistung, was Kabelverluste reduziert und den Wirkungsgrad verbessert. Netzbildende Wechselrichter können darüber hinaus Blindleistung zur Spannungshaltung bereitstellen und im Notfall das Netz schwarzstartfähig machen.
Lebensdauer, Wirkungsgrad und Betrieb
Moderne Batteriegroßspeicher erreichen 6.000–10.000 Vollzyklen bei einer Projektlaufzeit von 15–20 Jahren. Der Roundtrip-Wirkungsgrad – also wie viel der eingespeicherten Energie wieder entnommen werden kann – liegt AC-zu-AC bei 85–92 Prozent. Dieser Wert variiert mit Temperatur, Lade-/Entladerate (C-Rate) und Umrichtertechnik.
In der Praxis fahren Betreiber selten Vollzyklen: Durch Begrenzung des State of Charge auf beispielsweise 10–90 Prozent verlängert sich die Lebensdauer erheblich. Ein System mit 200 MWh nutzbarer Kapazität könnte so 20 Prozent mehr Zyklen erreichen als bei voller Auslastung. Modernes Energiemanagement analysiert kontinuierlich Daten zu Zellzustand, Temperatur und Marktpreisen, um Degradation zu minimieren und Erträge zu maximieren.
Sicherheit und Brandschutz im Großmaßstab
Lithium-Ionen-Batterien bergen Risiken: Bei Überhitzung, mechanischer Beschädigung oder Überladung kann ein Thermal Runaway eintreten – eine Kettenreaktion, bei der Zellen sich gegenseitig entzünden. Die Technik hat darauf reagiert mit mehrstufigen Sicherheitskonzepten:
| Sicherheitsebene | Maßnahme |
|---|---|
| Zelle | Überwachung von Spannung, Temperatur, Strom |
| Modul | Thermische Segmentierung, Gassensorik |
| Container | Automatische Löschsysteme, Druckentlastung |
| Standort | Brandschutzwände, Auffangwannen, Abstände |
VDE-Empfehlungen und Leitfäden der Deutschen Versicherer definieren Best Practices für Planung und Betrieb. Die Standortwahl berücksichtigt Windrichtung, Abstand zu Gebäuden und Fluchtmöglichkeiten. Bei korrekter Auslegung sind Batteriegroßspeicher sicher – die Branche hat aus frühen Vorfällen gelernt.
Deutschlandkarte: Reale Batteriegroßspeicher-Projekte und ihre Rolle
Bis Ende 2025/2026 sind in Deutschland Großspeicher mit einer Gesamtleistung von über 15 GW und mehr als 30 GWh in Planung oder im Bau. Unternehmen wie Kyon Energy treiben diese Entwicklung voran und realisieren Speicherprojekte in ganz Deutschland. Die Energielandschaft verändert sich rasant.
Klostermansfeld „van Gogh”: Im sachsen-anhaltinischen Klostermansfeld entsteht einer der größten Speicher Europas mit 5,7 GWh Kapazität. Das Projekt nutzt ein ehemaliges Industrieareal und wird nach Fertigstellung Hunderttausende Haushalte mit gepuffertem Solarstrom versorgen können.
Alfeld-Speicherpark Niedersachsen: Mit über 100 MW Leistung einer der größten realisierten Standorte. Die Anlage dient primär der Netzstabilisierung und Arbitrage im Intraday-Handel.
Bayern und NRW: In beiden Bundesländern entstehen Cluster von Energieprojekten, die Windpark- und Solaranlagen-Überschüsse aufnehmen. Florian Antwerpen und andere Branchenexperten betonen die strategische Bedeutung dieser Regionen für die Energiewende.
Diese Anlagen erfüllen unterschiedliche Funktionen: Einige fokussieren auf Regelleistung für die Übertragungsnetzbetreiber, andere auf reine Arbitrage am Spotmarkt, wieder andere auf die Integration lokaler Solarparks und Windkraftanlagen.
Strategische Standorte: Umspannwerke und ehemalige Kraftwerke
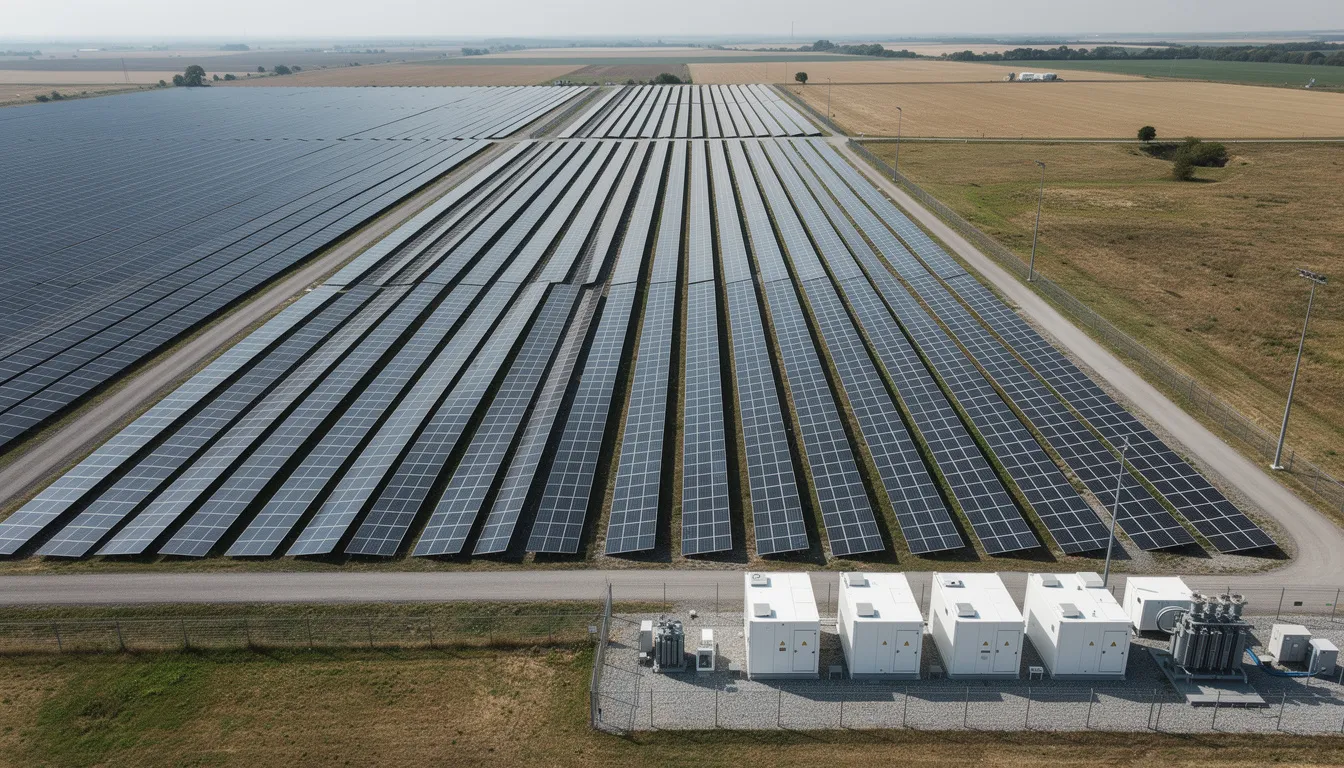
Umspannwerke und alte Kraftwerksstandorte bieten ideale Voraussetzungen: vorhandener Netzanschluss, Transformatoren, Fläche und Erschließung. Wo früher Kohle verstromt wurde, stehen heute Container mit Batterien. Schätzungen zufolge könnten bis zu einem Viertel des künftigen Speicherbedarfs auf solchen Flächen realisiert werden.
In NRW entstehen Speicher auf ehemaligen Steinkohle-Arealen, in der Lausitz auf Braunkohle-Gelände, in Niedersachsen auf stillgelegten Industrie-Standorten. Diese Nachnutzung spart Planungszeit und vermeidet Konflikte mit Acker- oder Naturschutzflächen. Auch Industrie- und Logistikflächen mit guter Netzanbindung werden zunehmend attraktiv.
Die Standortwahl bestimmt maßgeblich Baukosten, Netzverluste und Erlöspotenzial: Ein Speicher direkt am Umspannwerk spart Millionen an Trassenkosten und kann schneller ans Netz gehen als ein Greenfield-Projekt im Feld.
Systemfunktion: Was Batteriegroßspeicher können – und was nicht
Batteriegroßspeicher erfüllen ein breites Spektrum an Aufgaben im Energiesystem:
Kurzfristpuffer (Sekunden bis Minuten)
- Primärregelleistung zur Frequenzhaltung bei 50 Hz
- Sekundärregelleistung zum Ausgleich von Last- und Erzeugungsschwankungen
- Millisekundenschnelle Reaktion auf Netzereignisse
Netzstabilisierung (Minuten bis Stunden)
- Blindleistung zur Spannungshaltung
- Engpassmanagement an überlasteten Leitungen
- Reduzierung von Redispatch-Kosten
Preisglättung und Handel
- Intraday-Arbitrage bei volatilen Strompreisen
- Peak-Shaving zur Vermeidung teurer Spitzenlast
- Vermarktung am Regelleistungsmarkt
Ein konkretes Beispiel: Ein 100 MW / 200 MWh Speicher an einem Netzknoten kann in Spitzenzeiten überschüssigen Windstrom aufnehmen, der sonst abgeregelt würde. Vier Stunden später speist er diese Energie ein, wenn die Nachfrage steigt. Dadurch sinken Redispatch-Kosten um mehrere Millionen Euro jährlich – an diesem einen Standort.
Was Batteriegroßspeicher nicht können: saisonale Speicherung. Der tägliche Stromverbrauch Deutschlands liegt bei 1–2 TWh. Selbst 100 GWh installierter Speicher decken nur wenige Stunden. Bei Dunkelflauten über mehrere Tage – wenn weder Sonne scheint noch Wind weht – braucht es andere Lösungen.
Netzbooster und Schwarzstart: Spezialrollen im Übertragungsnetz
Der Begriff „Netzbooster” bezeichnet besonders leistungsstarke Speicher direkt im Übertragungsnetz der vier deutschen ÜNB (50Hertz, Amprion, TenneT, TransnetBW). Diese Systeme springen in Millisekunden ein, wenn eine Leitung ausfällt oder überlastet ist. Der Effekt: Die bestehende Netzinfrastruktur kann höher ausgelastet werden, ohne dass neue Trassen gebaut werden müssen.
In Baden-Württemberg und Bayern sind Netzbooster-Projekte mit mehreren hundert MW in Planung oder Umsetzung. Die Kosteneinsparung gegenüber konventionellem Netzausbau liegt im dreistelligen Millionenbereich pro vermiedener Trasse.
Schwarzstartfähigkeit ist eine weitere Spezialfunktion: Nach einem großflächigen Blackout können Batteriespeicher als „Starthilfe” dienen und Kraftwerke sowie Netzabschnitte sukzessive wieder hochfahren – ohne externe Stromversorgung. Diese Fähigkeit erhöht die Resilienz des gesamten Energiesystems.
E-Autos, dezentrale Speicher und Zusammenspiel mit Großbatterien
Theoretisch bieten Millionen E-Autos ein gigantisches dezentrales Batteriesystem: Vehicle-to-Grid (V2G) könnte bidirektionales Laden ermöglichen, bei dem Fahrzeuge Strom ins Netz zurückspeisen. In Deutschland ist dies 2024 jedoch kaum Realität: Fehlende Standards, unklare Vergütungsmodelle und nur wenige freigegebene Fahrzeuge bremsen die Entwicklung.
Zentrale Großspeicher bieten demgegenüber Vorteile: Sie sind planbar, netzgeführt und exakt dort platziert, wo Engpässe auftreten. Dezentrale E-Auto-Flotten könnten künftig eher flächendeckende Flexibilität liefern, während Batteriegroßspeicher die kritischen Netzknoten absichern. Beide Ansätze ergänzen sich – ersetzen können sie einander nicht.
Wirtschaftlichkeit und Geschäftsmodelle von Batteriegroßspeichern
Die Erlösquellen moderner Speicherprojekte sind vielfältig:
| Erlösquelle | Anteil typisch | Charakteristik |
|---|---|---|
| Energiearbitrage (Spotmarkt) | 30–50 % | Volatilitätsabhängig |
| Primärregelleistung (PRL) | 20–35 % | Stabile, aber sinkende Preise |
| Sekundär-/Minutenreserve (aFRR, mFRR) | 15–25 % | Wachsender Markt |
| Netzdienstleistungen | 5–15 % | Langfristverträge möglich |
| PPA-basierte Modelle | variabel | Projektspezifisch |
Multi-Use-Strategien sind der Schlüssel zur Wirtschaftlichkeit: Moderne Software wechselt sekundenschnell zwischen Arbitrage-Handel und Regelleistungsbereitstellung. Studien zeigen, dass diese dynamische Umschaltung 20–40 Prozent Mehrertrag gegenüber Single-Use-Betrieb generiert.
Der Anlagehorizont beträgt typischerweise 15–20 Jahre. Neben den Investitionskosten (Capex) spielen laufende Betriebskosten (Opex), Optionen für Batteriewechsel nach etwa 10 Jahren und der Residualwert eine zentrale Rolle für die Projektrendite.
Investitionen, Projektfinanzierung und renditestarke Speicherprojekte
Projektfinanzierung ist das gängige Modell: Eine eigenständige Projektgesellschaft (SPV) nimmt Fremdkapital auf, das aus Cashflows des Stromhandels und der Netzdienstleistungen bedient wird. Die Eigenkapitalquote liegt typischerweise bei 20–40 Prozent.
Typische Investoren sind:
- Große Energieversorger mit Portfoliointeresse
- Infrastrukturfonds mit langfristigem Anlagehorizont
- Institutionelle Anleger (Versicherungen, Pensionskassen)
- Spezialisierte Entwickler und Projektierer
Die Renditeerwartungen (IRR) bewegen sich je nach Risikoprofil und Marktstrategie zwischen 8–14 Prozent. Regulatorische Risiken wie sich ändernde Netzentgelte, Preiskorrelation bei steigender Speicherpenetration und Lieferkettenabhängigkeiten dämpfen überzogene Erwartungen.
Chancen für Kommunen, Flächeneigentümer und Industrie
Gemeinden und Landkreise profitieren von Speicherprojekten durch:
- Pachteinnahmen für kommunale Flächen
- Gewerbesteuereinnahmen von Betreibergesellschaften
- Lokale Wertschöpfung durch Bau und Wartung
- Stabilere Netze für Gewerbeansiedlungen
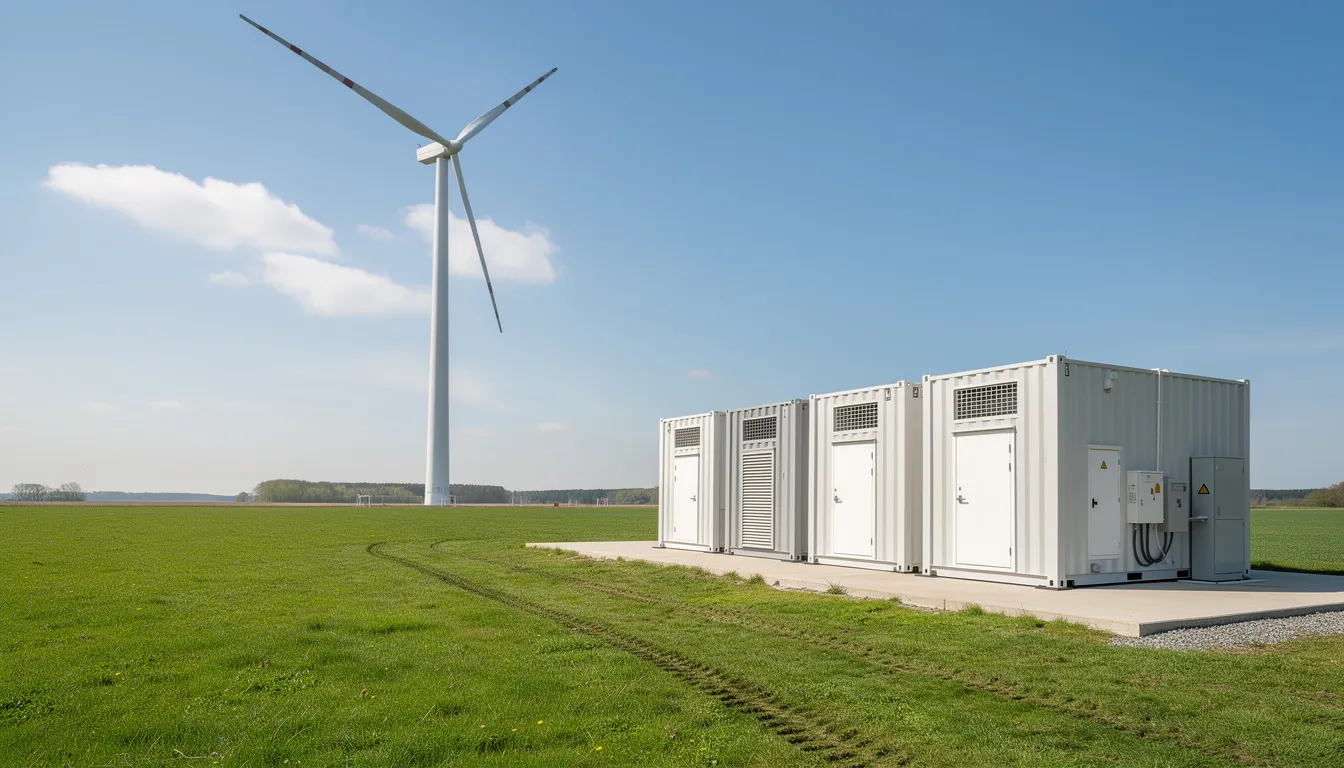
Private Flächeneigentümer – Landwirte, Industriebetriebe, Logistiker – können Grundstücke verpachten oder eigene Projekte entwickeln. Besonders attraktiv sind Kombinationen mit bestehenden Photovoltaik Anlagen oder Windkraftanlagen.
Beispiele kommunaler Speicher im Bereich 5–20 MW zeigen: Frühzeitige Einbindung lokaler Stakeholder – Verwaltung, Anwohner, Feuerwehren – erhöht Akzeptanz und Projektgeschwindigkeit erheblich. Transparente Informationsveranstaltungen und Beteiligungsmodelle haben sich bewährt.
Nachhaltigkeit, Lieferketten und Zukunftstechnologien
Die Umweltbilanz von Batteriegroßspeichern muss über den gesamten Lebenszyklus betrachtet werden: Rohstoffabbau, Produktion, Betrieb und Recycling. LCA-Studien des Fraunhofer-Instituts zeigen: Bei systemweiter Betrachtung reduzieren Großspeicher CO₂-Emissionen, weil sie die Nutzung erneuerbarer Energien erhöhen und fossile Backup-Kraftwerke ersetzen.
Die Importabhängigkeit bei Batteriezellen ist erheblich: China dominiert die Produktion. Europäische Kapazitäten wachsen – in Deutschland (Erfurt, Salzgitter), Schweden (Northvolt) und Polen – bleiben aber hinter der Nachfrage zurück.
Die EU-Batterieverordnung setzt ambitionierte Recyclingquoten:
- Ab 2027: 50 % Lithium-Recycling
- Ab 2031: 80 % Lithium, 90 % Nickel/Kobalt/Kupfer
Diese Vorgaben schaffen Anreize für geschlossene Stoffkreisläufe und reduzieren langfristig die Rohstoffabhängigkeit.
Alternative Speichertechnologien und der Platz der Batteriegroßspeicher
Neben Lithium-Ionen etablieren sich ergänzende Speichertechnologien:
Redox-Flow-Batterien: Skalierbare Kapazität unabhängig von Leistung, ideal für längere Speicherdauern von 4–10 Stunden. Niedrigere Energiedichte, aber sehr lange Lebensdauer.
Natrium-Ionen-Batterien: Verzicht auf kritische Rohstoffe, günstigere Produktion. Geringere Energiedichte, aber vielversprechend für stationäre Anwendungen.
Hybride Systeme: Kombination von Batterien mit Superkondensatoren für Lastspitzen – die Batterien liefern kontinuierlichen Dauerbetrieb, die Kondensatoren puffern Spitzen. Fraunhofer IEE optimiert solche Systeme für maximale Lebensdauer.
Für Langzeitspeicherung über Tage bis Wochen sind andere Technologien nötig: Power-to-Gas-to-Power auf Wasserstoffbasis oder thermische Speicher. Die zukünftige Speicherlandschaft wird ein Mix sein – Batteriegroßspeicher als kurzfristiges Rückgrat, Wasserstoff für saisonale Dunkelflauten.
Politik, Regulierung und der Blick nach vorn
Die Pipeline an Speicherprojekten ist gewaltig: Bei den deutschen Netzbetreibern liegen Anträge für über 150 GW Speicherleistung vor. Der Engpass liegt nicht am Investorinteresse, sondern an:
- Überlasteten Umspannwerken
- Langwierigen Netzverträglichkeitsprüfungen
- Komplexen Genehmigungsverfahren
- Unklarer Definition von Speichern im Energierecht
Politisch notwendig wären: beschleunigte Planungsverfahren analog zum LNG-Beschleunigungsgesetz, dauerhafte Anreize für Systemdienstleistungen und ein koordinierter Ausbauplan, der Netze, Erzeugung und Speicher synchronisiert.
Ein Blick auf 2030–2040: Batteriegroßspeicher werden dann voraussichtlich 80–120 GWh Kapazität in Deutschland stellen, ergänzt durch Gaskraftwerke (wasserstofffähig) für Dunkelflauten und dezentrale Flexibilität durch E-Autos und Wärmepumpen. Die Speicherung von Strom aus erneuerbaren Energien wird dann keine Ausnahme mehr sein, sondern der Normalfall.
Fazit: Batteriegroßspeicher als tragende Säule der deutschen Energiewende
Batteriegroßspeicher sind vom Nischenprodukt zur Basisinfrastruktur geworden. Sie stabilisieren das Netz, senken Systemkosten und ermöglichen erst die Integration hoher Anteile von Wind- und Solarstrom. Ohne sie würden Mengen an erneuerbarer Energie verloren gehen – abgeregelt, weil das Netz sie nicht aufnehmen kann.
Was sie nicht leisten: die alleinige Lösung für saisonale Speicherprobleme. Bei mehrtägigen Dunkelflauten braucht Deutschland Wasserstoff, flexible Gaskraftwerke und europäische Vernetzung. Batteriegroßspeicher sind der Schlüssel für Stunden, nicht für Wochen.
Gerade jetzt, in der Phase 2024–2030, entscheidet sich, ob Deutschland die Infrastruktur für ein klimaneutrales Energiesystem aufbaut. Die Technik ist reif, die Kosten sinken, die Geschäftsmodelle funktionieren. Was bleibt, ist die Umsetzung: schnellere Genehmigungen, kluge Standortwahl, verlässliche Regulierung.
Batteriegroßspeicher sind keine Zukunftsmusik – sie sind die Gegenwart der deutschen Energiewende. Wer heute investiert, plant oder Flächen zur Verfügung stellt, gestaltet die Energielandschaft von morgen aktiv mit.