Der Ausbau von Batteriespeichern in Deutschland hat in den letzten Jahren eine beeindruckende Dynamik entwickelt. Was lange Zeit als Nischentechnologie für technikaffine Eigenheimbesitzer galt, ist heute ein zentraler Baustein der Energiewende. Neben Batteriespeichern kommen dabei auch verschiedene Stromspeicher zum Einsatz, die sowohl für private, gewerbliche als auch industrielle Anwendungen genutzt werden und zur Netzstabilisierung sowie Integration erneuerbarer Energien beitragen. Doch wie steht es wirklich um die Speicherkapazität im Land? Welche Projekte treiben den Markt voran? Und reichen Batterien aus, um die Herausforderungen eines Stromsystems zu meistern, das zunehmend auf Wind und Sonnenstrom setzt?
Dieser Überblick liefert konkrete Zahlen, stellt die wichtigsten Technologien vor und ordnet ein, wo Deutschland im internationalen Vergleich steht – mit einem klaren Blick auf Chancen, Grenzen und die politischen Weichenstellungen der kommenden Jahre. Deutschland plant, bis 2030 85 Prozent seines Stroms aus erneuerbaren Energien zu gewinnen. Batteriespeicher und Stromspeicher spielen dabei eine Schlüsselrolle.
Noch Fragen offen? Schreiben Sie uns – wir antworten schnell und persönlich.
Aktueller Stand der Batteriespeicher in Deutschland
Seit 2020 erlebt der deutsche Markt für Batteriespeicher einen beispiellosen Aufschwung. Der Begriff ‘Stromspeicher’ umfasst dabei verschiedene Technologien, die in Deutschland eingesetzt werden – von stationären Großspeichern über Schwarm- und Virtuelle Kraftwerke bis hin zu Batteriespeichern für private, gewerbliche und industrielle Anwendungen. Die Kombination aus sinkenden Batteriepreisen, steigenden Stromkosten und dem beschleunigten Ausbau erneuerbarer Energien hat dazu geführt, dass immer mehr Haushalte, Unternehmen und Energieversorger auf Stromspeicherlösungen setzen.
Die konkreten Zahlen verdeutlichen das Wachstum:
| Segment | Installierte Kapazität (Ende 2024) | Anzahl Anlagen |
|---|---|---|
| Heimspeicher | ca. 18-19 GWh | über 1 Million |
| Gewerbespeicher | unter 1 GWh | mehrere Tausend |
| Großspeicher (netzgekoppelt) | ca. 2-4 GWh | wenige Hundert |
| Gesamt | ca. 20-23 GWh | über 1 Million |
Die Gesamtleistung aller Batteriespeicher in Deutschland beträgt damit rund 20 bis 23 GWh. Optimistische Schätzungen gehen von etwa 19 GWh installierter Kapazität für Batteriespeicher in Deutschland aus. Eine Liste wichtiger Projekte und Anbieter im Bereich Batteriespeicher Deutschland findet sich in den Marktübersichten der Fachverbände. Laut Daten der RWTH Aachen und des Fraunhofer ISE liegt die Gesamtkapazität der in Deutschland installierten Batteriespeicher Ende 2024 bei rund 20 bis 23 GWh. Der Großteil dieser Kapazität – etwa 80 bis 85 Prozent – entfällt auf Heimspeicher, die zusammen mit Photovoltaikanlagen betrieben werden.
Im internationalen Vergleich zeigt sich jedoch ein differenziertes Bild. Während Deutschland bei der Anzahl der Heimspeicher weltweit führend ist, hinkt das Land bei Batteriegroßspeichern noch hinterher. In anderen Ländern wie Australien, den USA und China werden Großbatterien bereits in erheblichem Umfang eingesetzt, oft in Form von Großprojekten mit mehreren Gigawattstunden Kapazität – Dimensionen, die in Deutschland erst langsam erreicht werden.
Der Fokus der vergangenen Jahre lag eindeutig auf dezentralen Lösungen für Haushalte. Über 10 GW sind in Deutschland durch Millionen von Lithium-Ionen-Heimspeichern installiert. Erst seit 2022/2023 rücken netzdienliche Großspeicher verstärkt in den Blickpunkt von Investoren und Energieversorgern. Dieser Wandel markiert eine neue Phase im deutschen Speicher Boom.
Marktboom: Warum Batteriespeicher gerade jetzt wachsen
Der aktuelle Boom bei Batteriespeichern ist kein Zufall, sondern das Ergebnis mehrerer zusammenwirkender Faktoren. Der massive Zubau von Wind- und Solaranlagen in Deutschland erzeugt zunehmend Situationen, in denen mehr Strom produziert wird, als das Netz aufnehmen kann – oder umgekehrt zu wenig Erzeugung zur Verfügung steht. Eine zentrale Herausforderung für den weiteren Ausbau von Batteriespeichern in Deutschland ist die Begrenzung der verfügbaren Netzkapazitäten, die die Integration neuer Speicherprojekte erschwert und zusätzliche Investitionen in die Netzinfrastruktur erfordert.
Preisverfall bei Lithium-Ionen-Batterien
Der wichtigste Treiber des Wachstums ist der dramatische Rückgang der Batteriepreise. Seit 2010 sind die Kosten für Lithium-Ionen-Speicher um mehr als 80 Prozent gefallen. Im Jahr 2024 lagen die Preise bei etwa 115 USD pro Kilowattstunde auf Zellebene – ein Niveau, das vor zehn Jahren undenkbar schien.
Diese Entwicklung folgt einer ähnlichen Lernkurve wie bei Solarmodulen: Mit steigenden Produktionsvolumina sinken die Stückkosten, was wiederum die Nachfrage ankurbelt.
Politische Rahmenbedingungen
Die Bundesregierung hat verschiedene Anreize geschaffen, um den Speicherausbau zu beschleunigen:
- Netzentgeltbefreiung für Großspeicher bis Ende 2029 (bei bestimmten Anwendungen bis 2048)
- Anpassungen im EEG und EnWG zur besseren Marktintegration
- Vereinfachte Genehmigungsverfahren für kleinere Anlagen
Hohe Preisvolatilität an der Strombörse
Die zunehmende Einspeisung erneuerbarer Energie führt zu extremen Preisschwankungen an der Strombörse EPEX Spot. In den Jahren 2023 und 2024 lagen die Preisspreads an volatilen Tagen bei über 100 Euro pro MWh – teilweise mit negativen Preisen in den Mittagsstunden und Spitzenpreisen am Abend.
Diese Volatilität macht Arbitrage-Geschäftsmodelle attraktiv: Strom günstig einkaufen, speichern und teurer verkaufen.
Ein Blick nach Australien und in die USA zeigt, welches Potenzial ähnliche Rahmenbedingungen freisetzen können. Die Hornsdale Power Reserve in Südaustralien (150 MW/194 MWh) wurde zum Vorbild für eine neue Generation von Großspeichern weltweit. In Kalifornien entstanden Projekte mit mehreren Gigawattstunden Kapazität, die heute zur Netzstabilität beitragen.
Technologie der Batteriespeicher: Von LFP bis Redox-Flow
Die Wahl der richtigen Batterietechnologie entscheidet über Kosten, Lebensdauer und Einsatzmöglichkeiten eines Speichersystems. Blei-Säure-Batterien gelten als traditionelle Alternative zu modernen Lithium-Ionen- und Redox-Flow-Batterien und werden seit Jahrzehnten erfolgreich eingesetzt. Aktuell dominieren Lithium-Ionen-Batterien den Markt, doch alternative Technologien gewinnen an Bedeutung.
Umfassende Speichersystemen sind für die Energiebranche von zentraler Bedeutung, da sie eine stabile und flexible Stromversorgung ermöglichen.
Lithium-Ionen und LFP als De-facto-Standard
Seit dem vierten Quartal 2015 setzen rund 90 Prozent aller geförderten Speichersysteme in Deutschland auf Lithium-Ionen-Technologie. Der Wirkungsgrad liegt bei beeindruckenden 90 bis 95 Prozent – deutlich höher als bei älteren Speichertechnologien.
Innerhalb der Lithium-Ionen-Familie hat sich Lithium-Eisenphosphat (LFP) als bevorzugte Variante für stationäre Anwendungen etabliert. Die Vorteile von LFP-Batterien:
- Hohe Zyklenfestigkeit: 4.000 bis 10.000 Vollzyklen sind möglich
- Thermische Stabilität: Geringeres Risiko thermischen Durchgehens als bei NMC-Zellen
- Keine kritischen Rohstoffe: Verzicht auf Kobalt und Nickel
- Günstige Preise: Kostenvorteil durch einfachere Materialien
Moderne Großspeicheranlagen nutzen Systemarchitekturen mit 1500-Volt-Gleichspannung und standardisierten Containern. Ein typischer Batteriecontainer hat eine Kapazität von 2 bis 5 MWh. Durch modularen Aufbau lassen sich Parks im zweistelligen bis dreistelligen Megawatt-Bereich realisieren.
Konkrete Beispiele aus Deutschland: RWE betreibt an den Standorten Hamm und Gundremmingen Batteriespeicherparks mit LFP-Containern. Diese Systeme nutzen netzbildende Wechselrichter und moderne Leitsysteme, um Systemdienstleistungen wie Frequenzhaltung bereitzustellen.
Redox-Flow, Natrium-Ionen & Co.: Alternativen im Aufbau
Neben den dominierenden Lithium-Ionen-Speichern entwickeln sich alternative Technologien, die für bestimmte Anwendungsfälle Vorteile bieten.
Redox-Flow-Batterien
Bei Redox-Flow-Batterien wird die Energie in flüssigen Elektrolyten gespeichert, die in externen Tanks gelagert und durch elektrochemische Zellen gepumpt werden. Das ermöglicht eine unabhängige Skalierung von Leistung (Zellgröße) und Kapazität (Tankvolumen).
Vorteile: Hohe Zyklenfestigkeit, geringe Selbstentladung, lange Lebensdauer von bis zu 20 Jahren.
Nachteile: Höhere Anfangsinvestitionen, größerer Platzbedarf, geringerer Wirkungsgrad (70-80 Prozent).
Das deutsche Unternehmen VoltStorage arbeitet an Vanadium-Redox-Flow- und Eisen-Salz-Batterien. Utility-Scale-Anlagen dieser Technologie sollen ab Mitte der 2020er Jahre in den Markt eintreten.
Natrium-Ionen-Batterien
Natrium-Ionen-Batterien nutzen das deutlich häufiger verfügbare Natrium statt Lithium. Die Technologie befindet sich noch in einem früheren Entwicklungsstadium, zeigt aber vielversprechende Fortschritte. In China wurde 2024 ein Pilotprojekt mit 10 MWh Kapazität in Betrieb genommen – ein wichtiger Meilenstein für diese aufstrebende Technologie.
Das Fraunhofer ISE forscht aktiv an Natrium-Ionen- und Zink-Ionen-Technologien sowie an Festkörperbatterien, die flüssige Elektrolyte durch feste Materialien ersetzen und höhere Energiedichten bei verbesserter Sicherheit versprechen.
Diese alternativen Technologien werden voraussichtlich eher für Langzeitspeicher und spezifische Nischen relevant – etwa dort, wo besonders hohe Zyklenzahlen gefordert sind oder Sicherheitsanforderungen den Einsatz von Lithium-Ionen-Systemen erschweren.
Installierte Batteriespeicher und Großprojekte in Deutschland
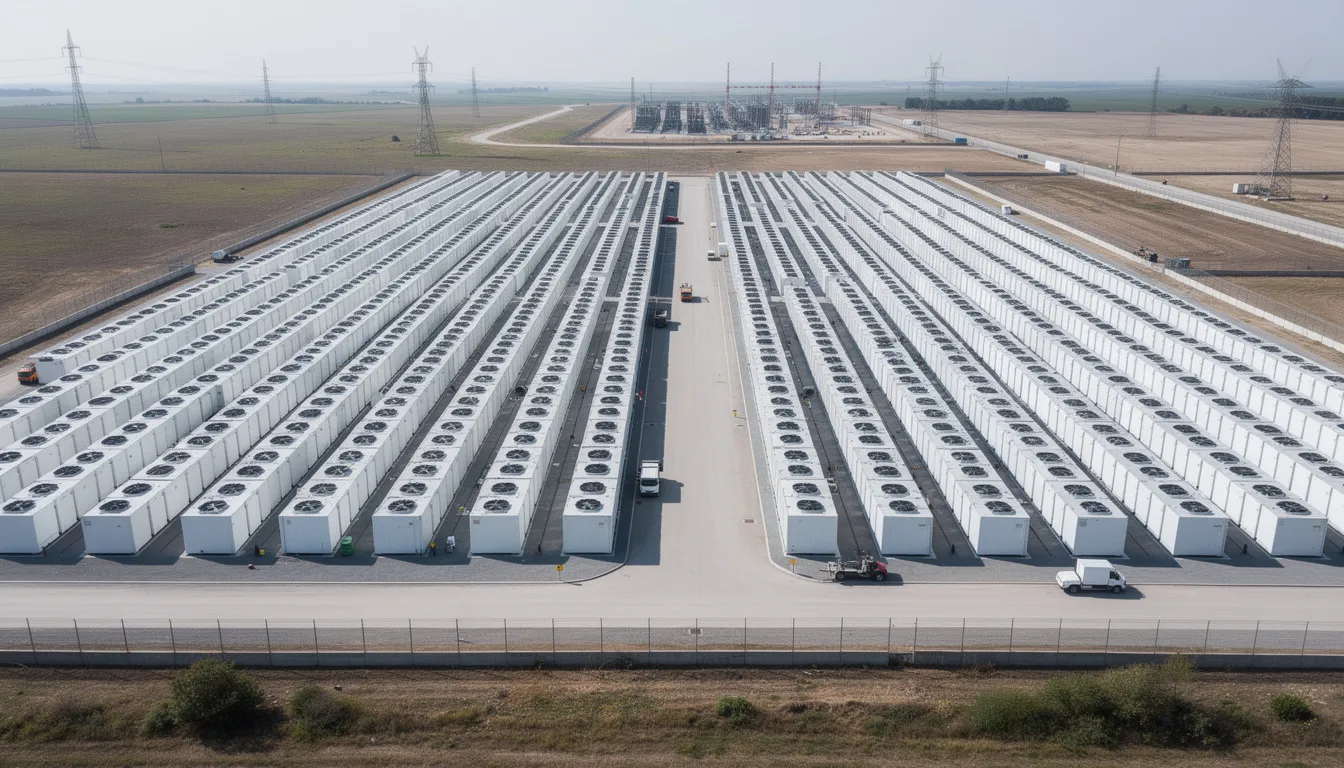
Der deutsche Speichermarkt lässt sich in drei Segmente unterteilen: Heimspeicher für Privathaushalte, Gewerbespeicher für Unternehmen und netzdienliche Batteriegroßspeicher für den Stromhandel und die Netzstabilisierung. Alle diese Segmente werden unter dem Oberbegriff ‘Stromspeicher’ zusammengefasst, da sie verschiedene Arten von Batteriespeichern zur Energiezwischenspeicherung und Netzstabilisierung umfassen. Die Dynamik unterscheidet sich je nach Segment erheblich.
Bei der Standortwahl für Großspeicher werden häufig Felder oder landwirtschaftliche Flächen genutzt, da sie ausreichend Platz für die Installation der Batteriespeicher bieten.
Die im Marktstammdatenregister der Bundesnetzagentur erfassten Anlagen zeigen: Von den rund 22-23 GWh Gesamtkapazität in Deutschland entfällt der Großteil auf Heimspeicher. Nur ein kleiner Bruchteil – aktuell etwa 2-4 GWh – steht als Batteriegroßspeicher direkt für Netzdienstleistungen und den Stromhandel zur Verfügung.
Heim- und Gewerbespeicher: Dezentral, aber oft nicht netzdienlich
In Deutschland sind mittlerweile über eine Million Heimspeicher installiert – ein weltweiter Spitzenwert. Diese Systeme werden fast ausschließlich zur Eigenverbrauchsoptimierung von Photovoltaikanlagen genutzt: Der tagsüber erzeugte Sonnenstrom wird gespeichert und abends verbraucht.
Die wichtigsten Kennzahlen im Überblick:
| Merkmal | Heimspeicher | Gewerbespeicher |
|---|---|---|
| Typische Kapazität | 5-15 kWh | 50-500 kWh |
| Installierte Gesamtkapazität | ca. 18-19 GWh | unter 1 GWh |
| Anzahl Systeme | über 1 Million | mehrere Tausend |
| Hauptzweck | Eigenverbrauch | Peak-Shaving, Eigenverbrauch |
Die meisten Heimspeicher arbeiten derzeit “hinter dem Zähler” und sind nicht systematisch in die Netzstabilisierung eingebunden. Das ändert sich jedoch langsam: Virtuelle Kraftwerke und Aggregatoren bündeln zunehmend dezentrale Speicher, um sie gemeinsam am Regelenergiemarkt anzubieten.
Ein Beispiel: Das Unternehmen Sonnen betreibt ein virtuelles Kraftwerk aus vernetzten Heimspeichern, das bereits Primärregelleistung bereitstellt. Solche Modelle könnten die dezentrale Speicherkapazität künftig stärker ins Energiesystem integrieren.
Großspeicherparks und Batteriespeicherkraftwerke
Bei netzdienlichen Batteriegroßspeichern hat Deutschland Nachholbedarf – aber die Entwicklung beschleunigt sich. Mehrere Projekte mit Leistungen von über 100 MW sind in Bau oder Planung.
Aktuelle und geplante Großprojekte in Deutschland:
| Standort | Betreiber | Leistung | Kapazität | Status |
|---|---|---|---|---|
| Bollingstedt | Eco Stor | 103,5 MW | 238 MWh | In Betrieb |
| Cremzow | LEAG | 22 MW | 38,4 MWh | In Betrieb |
| Jardelund | Enerparc | 48 MW | 50 MWh | In Betrieb |
| Kupferzell | TransnetBW | 250 MW | 250 MWh | In Betrieb (Netzbooster) |
| Hamm | RWE | bis 600 MW | 1,2 GWh | Ausbau bis 2028 |
| Gundremmingen | RWE | 300+ MW | 700 MWh | In Planung |
| Philippsburg | EnBW | 400 MW | 800 MWh | In Bau |
| Elsteraue | EnBW | 20 MW | 30 MWh | In Betrieb |
| Alfeld | Diverse | 137,5 MW | 275 MWh | Bis 2026 |
| Klostermansfeld (“van Gogh”) | Kyon Energy | ~1 GW | 5,7 GWh | In Planung |
Das Projekt “van Gogh” in Klostermansfeld verdient besondere Erwähnung: Mit einer geplanten Kapazität von 5,7 GWh und einer Leistung von rund einem Gigawatt über sechs Stunden Entladedauer wäre es einer der größten Batteriespeicher Europas. Kyon Energy treibt dieses und weitere Großprojekte voran.
Die Standortwahl folgt einem klaren Muster: Die meisten Großspeicher entstehen in der Nähe von Umspannwerken oder auf dem Gelände stillgelegter Kraftwerke, wo Netzanschlusskapazitäten bereits vorhanden sind.
Anbieter und Lösungen: Wer baut Deutschlands Batteriespeicher?
Der deutsche Markt für Batteriespeicher befindet sich mitten in einem beispiellosen Boom. Getrieben durch den rasanten Ausbau der erneuerbaren Energien, die steigende Nachfrage nach Netzstabilität und die sinkenden Preise für Lithium-Ionen-Batterien, investieren immer mehr Unternehmen in innovative Speicherlösungen. Die Anbieterlandschaft ist dabei so vielfältig wie die Anforderungen an moderne Batteriespeicher: Vom Heimspeicher für Privathaushalte bis hin zu gigantischen Batteriegroßspeichern, die ganze Regionen mit Flexibilität versorgen.
Zu den führenden Akteuren im Bereich Batteriespeicher zählen etablierte Energieversorger wie RWE, Technologiekonzerne wie Siemens, spezialisierte Speicherhersteller wie die Sonnen GmbH sowie innovative Projektentwickler wie Kyon Energy. Sie alle setzen auf unterschiedliche Technologien und Geschäftsmodelle, um den Herausforderungen der Energiewende in Deutschland zu begegnen.
RWE ist einer der größten Treiber beim Ausbau von Batteriegroßspeichern in Deutschland. Das Unternehmen setzt auf leistungsstarke Lithium-Ionen-Batterien, um überschüssigen Strom aus Wind- und Solaranlagen zwischenzuspeichern und bei Bedarf ins Netz einzuspeisen. Mit Projekten wie dem Batteriespeicherpark in Hamm oder dem geplanten Großspeicher in Gundremmingen zeigt RWE, wie Batteriespeicher zur Netzstabilität und zur Integration erneuerbarer Energien beitragen können. Der Fokus liegt dabei auf Systemen, die flexibel auf die Anforderungen des Stromnetzes reagieren und so die Versorgungssicherheit erhöhen.
Siemens bringt als Technologiekonzern seine jahrzehntelange Erfahrung im Energiesektor ein und bietet umfassende Batteriespeicherlösungen für Industrie, Gewerbe und Netzbetreiber. Die Systeme von Siemens sind darauf ausgelegt, die Effizienz und Zuverlässigkeit des Stromnetzes zu steigern und ermöglichen es, erneuerbare Energien im großen Maßstab ins Netz zu integrieren. Dabei kommen sowohl Lithium-Ionen-Batterien als auch modulare Systemarchitekturen zum Einsatz, die sich flexibel an unterschiedliche Anforderungen anpassen lassen.
Sonnen GmbH, ein Pionier im Bereich Heimspeicher und Teil des Shell-Konzerns, setzt auf Lithium-Eisenphosphat-Batterien (LFP), die sich durch hohe Sicherheit, lange Lebensdauer und Kobaltfreiheit auszeichnen. Das Unternehmen bietet Lösungen für Privathaushalte, Gewerbe und zunehmend auch für größere Anwendungen an. Besonders innovativ ist das Konzept des virtuellen Kraftwerks: Vernetzte Sonnen-Batterien werden gebündelt und gemeinsam am Strommarkt oder für Systemdienstleistungen eingesetzt – ein wichtiger Beitrag zur Flexibilisierung des Stromsystems.
Kyon Energy, gegründet von Florian Antwerpen, steht für die neue Generation von Projektentwicklern im Batteriespeichermarkt. Das Unternehmen realisiert schlüsselfertige Großprojekte – von der Standortwahl über die Planung bis zum Bau und Betrieb. Mit dem Batteriespeicherpark in Alfeld und dem geplanten Mega-Projekt „van Gogh“ in Klostermansfeld setzt Kyon Energy Maßstäbe für die Entwicklung von Batteriegroßspeichern in Deutschland. Die Projekte zeigen, wie Batteriespeicher als wirtschaftlich attraktive Lösung für Netzstabilität, Stromhandel und die Integration erneuerbarer Energien dienen können.
Neben diesen großen Namen prägen zahlreiche weitere Anbieter und Start-ups den Markt. Sie entwickeln innovative Lösungen, etwa auf Basis von Redox-Flow-Batterien, die sich besonders für Anwendungen mit hohen Zyklenzahlen und langer Lebensdauer eignen. Die Vielfalt an Technologien und Geschäftsmodellen sorgt dafür, dass für nahezu jede Anwendung – vom Haushalt bis zum industriellen Großspeicher – passende Systeme verfügbar sind.
Der anhaltende Speicher-Boom wird durch die gezielte Förderung der Bundesregierung weiter beschleunigt. Die Befreiung von Netzentgelten für Batteriespeicher, die bis Ende 2028 ans Netz gehen, verbessert die Wirtschaftlichkeit und schafft zusätzliche Anreize für Investitionen in neue Projekte. Gleichzeitig sorgt der technologische Fortschritt – insbesondere bei Lithium-Ionen-Batterien – für stetig sinkende Kosten und eine wachsende Attraktivität von Batteriespeichern im deutschen Markt.
Fazit: Die Anbieterlandschaft für Batteriespeicher in Deutschland ist dynamisch und innovationsgetrieben. Unternehmen wie RWE, Siemens, Sonnen und Kyon Energy treiben die Entwicklung mit unterschiedlichen Technologien und Geschäftsmodellen voran. Sie alle leisten einen entscheidenden Beitrag zur Energiewende, indem sie Lösungen für die Herausforderungen von Netzstabilität, Integration erneuerbarer Energien und Flexibilität im Stromsystem bieten. Wer heute in Batteriespeicher investiert, profitiert nicht nur vom Boom, sondern gestaltet aktiv die Zukunft der Energieversorgung in Deutschland mit.
Netz, Stromhandel und Anwendungsfälle von Batteriespeichern
Battery Energy Storage Systems erfüllen im Stromsystem drei Hauptfunktionen: Sie stabilisieren das Netz, ermöglichen Preisarbitrage am Strommarkt und optimieren den Eigenverbrauch von Erzeugungsanlagen. Je nach Anwendungsfall unterscheiden sich die Anforderungen an Leistung, Kapazität und Reaktionszeit erheblich.
Die hohe Volatilität an der EPEX Spot mit negativen Preisen bei Überangebot und Preisspitzen bei knapper Erzeugung schafft wirtschaftliche Anreize für den Speichereinsatz. Gleichzeitig wächst der Bedarf an schnell reagierenden Systemdienstleistungen, da konventionelle Kraftwerke mit ihrer inhärenten Trägheit zunehmend vom Netz gehen.
Stromhandel und Arbitrage
Das grundlegende Geschäftsmodell der Speicherarbitrage ist einfach: Strom kaufen, wenn er billig ist – speichern – und verkaufen, wenn die Preise hoch sind. In der Praxis erfordert dies jedoch ausgeklügelte Handelsstrategien und Prognosealgorithmen.
Beispielrechnung für einen 100-MW-Speicher mit 4 Stunden Entladedauer:
- Einkauf bei negativen Preisen: -50 €/MWh (Erlös durch Abnahme)
- Verkauf zur Abendspitze: +150 €/MWh
- Preisspread: 200 €/MWh
- Erlös pro Zyklus (bei 400 MWh Kapazität): 80.000 €
- Abzüglich Wirkungsgradverluste (ca. 10%): ~72.000 € Nettoerlös
In den Jahren 2023 und 2024 lagen die Preisspreads an besonders volatilen Tagen bei über 100 Euro pro MWh im Tagesmittel. Einzelne Stunden zeigten Differenzen von mehreren hundert Euro.
Neben dem Day-Ahead- und Intraday-Handel können Speicher auch an der Bereitstellung von Regelenergie teilnehmen. Primärregelleistung wird besonders gut vergütet, erfordert aber sehr schnelle Reaktionszeiten (unter 30 Sekunden).
Die Risiken dieses Geschäftsmodells: Sich ändernde Regulatorik kann die Erlösströme beeinflussen. Zudem könnten abnehmende Preisspreads durch den Markteintritt zusätzlicher Speicher die Margen unter Druck setzen.
Netzbooster und Systemdienstleistungen
Das Konzept des “Netzboosters” unterscheidet sich grundlegend von marktorientierten Speichern. Netzbooster sind Batteriespeicher im Dienst der Übertragungsnetzbetreiber, die als schnelle Eingreiftruppe zur Vermeidung von Leitungsüberlastungen dienen.
Der prominenteste Netzbooster Deutschlands steht in Kupferzell (Baden-Württemberg): 250 MW Leistung mit 250 MWh Kapazität, betrieben von TransnetBW. Bei drohender Überlastung einer Leitung reagiert das System in Millisekunden und gleicht die Differenz aus – schneller als jedes konventionelle Kraftwerk.
Die Vorteile für das Stromnetz:
- Bestehende Leitungen können stärker ausgelastet werden
- Teurer und langwieriger Netzausbau wird reduziert oder verschoben
- Höhere Versorgungssicherheit bei Störungen
Im Unterschied zu marktorientierten Speichern sind Netzbooster primär für technische Systemstabilität vorgesehen, nicht für den Stromhandel. Ihre Erlöse stammen aus Verträgen mit den Übertragungsnetzbetreibern.
Weitere Netzboosterprojekte sind im deutschen Übertragungsnetz bis Ende der 2020er Jahre geplant, um kritische Netzengpässe zu entschärfen.
E-Autos und bidirektionales Laden
Millionen von Elektroautos könnten künftig als dezentrale Speicherkapazität dienen – eine Vision, die unter dem Begriff “Rolling Storage” diskutiert wird. Die durchschnittliche Batteriekapazität eines E-Autos liegt bei 50-100 kWh, bei einer Flotte von 15 Millionen Fahrzeugen (Ziel 2030) entspricht das einer theoretischen Kapazität von 750-1.500 GWh.
Vehicle-to-Grid (V2G) bezeichnet die Rückspeisung von Strom aus dem Fahrzeug ins Netz. Vehicle-to-Home (V2H) meint die Versorgung des eigenen Haushalts aus der Fahrzeugbatterie.
Die Hürden für eine breite Umsetzung sind noch erheblich:
- Technische Standards: ISO 15118 definiert die Kommunikation, aber die Umsetzung variiert
- Abrechnungssysteme: Wer zahlt für den rückgespeisten Strom, und wie?
- Batterieverschleiß: Zusätzliche Zyklen könnten die Lebensdauer verkürzen
- Nutzerakzeptanz: Das Auto muss verfügbar sein, wenn es als Speicher dienen soll
Erste Pilotprojekte in Deutschland und Europa testen E-Autoflotten als Regelenergie- oder Peak-Shaving-Speicher. Die Skalierung wird jedoch noch Jahre dauern.
Wirtschaftlichkeit und Finanzierung von Batteriespeichern
Die Wirtschaftlichkeit von Batteriespeichern in Deutschland hat sich in den letzten Jahren rasant verbessert – ein Trend, der maßgeblich durch den anhaltenden Speicher-Boom und die sinkenden Preise für Lithium-Ionen-Batterien getrieben wird. Während Batteriespeicher früher vor allem als teure Nischentechnologie galten, sind sie heute eine wirtschaftlich attraktive Lösung für die Herausforderungen der Energiewende. Insbesondere Großspeicher, die Strom aus erneuerbaren Energien zwischenspeichern und bedarfsgerecht ins Netz einspeisen, profitieren von dieser Entwicklung.
Ein entscheidender Faktor für die Wirtschaftlichkeit ist der Preisverfall bei Lithium-Ionen-Batterien. Die Kosten pro Kilowattstunde sind in den letzten zehn Jahren um mehr als 80 Prozent gesunken. Dadurch werden Projekte mit hoher Speicherkapazität und Leistung – wie sie etwa Kyon Energy oder RWE realisieren – zunehmend rentabel. Der Bau von Großspeichern mit mehreren hundert Megawatt Leistung und mehreren hundert Megawattstunden Speicherkapazität ist heute keine Ausnahme mehr, sondern wird zum neuen Standard im deutschen Markt.
Die Bundesregierung unterstützt den Ausbau von Batteriespeichern gezielt: Großspeicher, die bis Ende 2028 ans Netz gehen, profitieren von einer Netzentgeltbefreiung. Das verbessert die Wirtschaftlichkeit solcher Projekte erheblich, da die laufenden Betriebskosten sinken und Investoren mit stabileren Renditen rechnen können. Auch die Integration von Batteriespeichern in den Stromhandel – etwa durch die Nutzung von Preisschwankungen am Spotmarkt – eröffnet zusätzliche Erlösmöglichkeiten. Betreiber können Strom aus erneuerbaren Energien günstig speichern und zu Zeiten hoher Nachfrage gewinnbringend ins Netz einspeisen.
Ein anschauliches Beispiel für die wirtschaftliche Umsetzung ist der Großbatteriespeicher von Kyon Energy in Alfeld: Mit einer Leistung von 137,5 Megawatt und einer Speicherkapazität von 275 Megawattstunden trägt das Projekt dazu bei, überschüssigen Strom aus Wind- und Solaranlagen effizient zu nutzen und die Netzstabilität zu sichern. Durch die gezielte Vermarktung am Strommarkt kann der Betreiber von Preisschwankungen profitieren und so die Wirtschaftlichkeit des Speichers weiter steigern.
Die Finanzierung solcher Batteriespeicher erfolgt über verschiedene Modelle. Neben klassischen Bankkrediten und Eigenkapital setzen viele Projekte auf Förderprogramme der KfW-Bankengruppe oder der Europäischen Union, etwa im Rahmen von Horizon 2020. Diese Unterstützung erleichtert den Bau und Ausbau von Großspeichern und senkt die Einstiegshürden für neue Marktteilnehmer. Auch innovative Finanzierungsmodelle wie Contracting oder Beteiligungen von Energiegenossenschaften gewinnen an Bedeutung.
Erfolgreiche Beispiele für die Finanzierung und den Betrieb von Batteriespeichern finden sich in ganz Deutschland. So hat RWE in Lingen einen Großbatteriespeicher mit 117 Megawatt Leistung und 238 Megawattstunden Speicherkapazität errichtet, der gezielt für die Netzstabilisierung und die Integration erneuerbarer Energien eingesetzt wird. Solche Projekte zeigen, dass Batteriespeicher längst zu einem festen Bestandteil der deutschen Energielandschaft geworden sind.
Fazit: Die Wirtschaftlichkeit und Finanzierung von Batteriespeichern in Deutschland profitieren vom anhaltenden Boom, den sinkenden Preisen für Lithium-Ionen-Batterien und gezielten politischen Fördermaßnahmen. Wer heute in Batteriespeicher investiert, kann nicht nur einen Beitrag zur Energiewende leisten, sondern auch attraktive Renditen erzielen – vorausgesetzt, Planung, Bau und Betrieb erfolgen mit Weitblick und Effizienz.
Grenzen, Risiken und Sicherheitsaspekte von Batteriespeichern
So wichtig Batteriespeicher für die Energiewende sind – sie lösen nicht alle Probleme. Ein nüchterner Blick auf die Grenzen der Technologie ist notwendig, um Erwartungen realistisch zu halten und die richtigen Investitionsentscheidungen zu treffen.
Dunkelflaute und Systemgrenzen
Der Begriff “Dunkelflaute” beschreibt Perioden, in denen weder Wind noch Sonne nennenswert zur Stromerzeugung beitragen – typischerweise im Winter bei Hochdruckwetterlagen. Solche Phasen können mehrere Tage bis Wochen andauern.
Die Dimensionen verdeutlichen das Problem:
- Täglicher Stromverbrauch Deutschland (Winter): 1,5-2 TWh
- Aktuell installierte Batteriespeicherkapazität: ca. 22-23 GWh
- Verhältnis: Batterien decken den Bedarf von weniger als einer Stunde
Heutige Batteriespeicher sind typischerweise für 4 bis 8 Stunden Entladedauer dimensioniert. Sie eignen sich hervorragend für die tägliche Verschiebung von Strom vom Mittag in den Abend, aber nicht für die Überbrückung mehrtägiger Dunkelflauten.
Für längere Speicherzeiten sind andere Technologien erforderlich:
- Wasserstoffspeicher mit Elektrolyseuren und Gaskraftwerken
- Flexible Gaskraftwerke mit Biogas oder grünem Wasserstoff
- Pumpspeicherkraftwerke (wo geographisch möglich; in Deutschland erschweren die vergleichsweise niedrigen Berge den Bau großer Pumpspeicheranlagen, während Österreich durch höhere Berge deutlich bessere Voraussetzungen bietet)
Batteriespeicher sind vor allem für kurzfristige Netzdienstleistungen und Marktoptimierung sinnvoll – nicht als alleinige Lösung für saisonale Schwankungen.
Sicherheit, Brand- und Umweltschutz
Lithium-Ionen-Batterien bergen spezifische Brandrisiken. Das gefürchtete “Thermal Runaway” beschreibt eine selbstverstärkende Kettenreaktion, bei der sich eine Zelle unkontrolliert erhitzt und benachbarte Zellen mitreißt.
Besonderheiten bei Batteriebränden:
- Schwer zu löschen, da die Reaktion ohne externe Sauerstoffzufuhr abläuft
- Giftige Rauchgase entstehen
- Erneutes Entflammen möglich, auch Stunden nach vermeintlicher Löschung
Moderne Sicherheitskonzepte begegnen diesen Risiken:
| Maßnahme | Beschreibung |
|---|---|
| Zellüberwachung | Permanente Messung von Spannung, Temperatur und Strom jeder Zelle |
| Brandabschnitte | Physische Trennung von Containern zur Verhinderung der Brandausbreitung |
| Automatische Löschsysteme | Gaslöschanlagen oder Wassernebel in den Containern |
| Notfallkonzepte | Schulungen für Feuerwehren, Einsatzpläne, Sicherheitsabstände |
Normen wie die VDE-Anwendungsregeln und Brandschutzvorgaben der Länder definieren Mindeststandards. Versicherer stellen zusätzliche Anforderungen.
Aus Umweltsicht ist die Rohstoffgewinnung für Lithium-Batterien nicht unproblematisch – vor allem bei Kobalt aus dem Kongo oder Lithium aus Südamerika. LFP-Batterien verzichten immerhin auf Kobalt und Nickel.
Second-Life-Projekte verlängern die Nutzungsdauer: Ausgemusterte Fahrzeugbatterien mit noch 70-80 Prozent Restkapazität werden in stationären Anwendungen weiterverwendet. Beispiele sind Daimler in Lünen und BMW in Leipzig, wo gebrauchte Zellen aus Elektroautos zu Netzspeichern kombiniert werden.
Standortwahl, stillgelegte Kraftwerke und Ausbaupfade bis 2045
Die Frage, wo neue Batteriespeicher entstehen, ist nicht trivial. Der Netzanschluss entscheidet oft über die Wirtschaftlichkeit eines Projekts – und genau hier liegt ein zentrales Nadelöhr.
Strategisch bevorzugte Standorte befinden sich in der Nähe von Umspannwerken und auf dem Gelände ehemaliger Kraftwerke. Die vorhandene Infrastruktur – Netzanschlüsse, Flächen, Transformatoren – senkt die Kosten deutlich und erleichtert Genehmigungsverfahren.
Konkrete Beispiele für die Umnutzung von Kraftwerksstandorten:
- Hamm: Ehemaliges Kohlekraftwerksgelände wird zum RWE-Batteriepark
- Gundremmingen: Am stillgelegten Kernkraftwerk entsteht ein 700-MWh-Speicher
- Philippsburg: EnBW baut 400 MW/800 MWh am ehemaligen KKW-Standort
- Diverse Braunkohle-Standorte: Im Rahmen des Kohleausstiegs entstehen neue Speicherprojekte
Studien zeigen, dass bis zu 25 Prozent des prognostizierten Speicherbedarfs für 2030/2035 auf stillgelegten Kraftwerksarealen realisierbar wären.
Antragsstau und Netznadelöhr
Die Diskrepanz zwischen beantragten und realisierten Projekten ist enorm. Anfang 2025 lagen bei den Netzbetreibern rund 650 Anträge für Batteriespeicher mit einer Leistung von etwa 200-230 GW vor – das Zehnfache der aktuell installierten Leistung.
Gegenüberstellung:
| Kennzahl | Wert |
|---|---|
| Beantragte Speicherleistung | ~200-230 GW |
| Installierte Speicherleistung | ~5-6 GW |
| Realisierungsquote | unter 3 % |
Die zentralen Hemmnisse:
- Begrenzte Netzanschlusskapazitäten: Viele Umspannwerke sind bereits ausgelastet
- Langwierige Genehmigungsverfahren: 2-5 Jahre vom Antrag bis zur Inbetriebnahme
- Flächennutzungskonflikte: Konkurrenz mit Landwirtschaft, Naturschutz, Siedlungsbau
- Personalmangel bei Behörden: Zu wenige Genehmigungsingenieure
Das Nadelöhr ist eindeutig der Netzanschluss, nicht fehlende Projektideen oder Investoren. Florian Antwerpen und andere Branchenexperten betonen, dass ohne beschleunigte Verfahren und Netzausbau der ambitionierte Speicherzubau nicht erreichbar ist.
Prognosen für 2030 und 2045
Die Prognosen für den künftigen Speicherbedarf variieren je nach Studie und Annahmen, zeigen aber alle in dieselbe Richtung: massives Wachstum.
Prognostizierte Speicherkapazität (Batterien):
| Jahr | Frontier Economics | Fraunhofer-Szenarien |
|---|---|---|
| 2024 (Ist) | ~22-23 GWh | ~22-23 GWh |
| 2030 | 57 GWh | 80-100 GWh |
| 2045/2050 | 271 GWh | 150-200 GWh |
Um die Klimaziele zu erreichen – Klimaneutralität bis 2045, 80-85 Prozent erneuerbare Stromerzeugung bis 2030 – muss die Speicherkapazität um den Faktor 5 bis 10 wachsen. Das entspricht einem jährlichen Zubau von mindestens 10-15 GWh.
Unterschiedliche Szenarien betrachten verschiedene Technologie-Mixe: Während manche stark auf Batterien setzen, sehen andere eine größere Rolle für Wasserstoff als Langzeitspeicher. Einig sind sich alle Studien darin, dass Flexibilität – ob durch Speicher, steuerbare Lasten oder Netze – ein knappes Gut wird.
Politik, Regulierung und Ausblick für Batteriespeicher in Deutschland
Die nächsten Jahre werden zeigen, ob Deutschland den Sprung vom Heimspeicher-Champion zum Großspeicher-Vorreiter schafft. Politik und Regulierung spielen dabei die entscheidende Rolle.
Aktuelle und geplante Regelungen:
- Netzentgeltbefreiung für Speicher bis 2029 (verlängert für bestimmte Anwendungen)
- Vereinfachte Genehmigungsverfahren im Rahmen des Osterpakets
- Überarbeitung des EnWG zur besseren Marktintegration von Speichern
- EU-Batterieverordnung mit Anforderungen an Transparenz und Recycling (Batteriepass)
Für detaillierte Informationen zu Batteriespeicherprojekten in Deutschland empfiehlt sich ein Blick auf die Seite der Marktstammdatenregister oder spezialisierte Online-Datenbanken, die aktuelle Marktdaten und Projektübersichten bereitstellen.
Um den beantragten Speicherausbau tatsächlich ans Netz zu bringen, sind weitere Maßnahmen erforderlich:
- Bürokratieabbau: Schnellere Genehmigungen, weniger Dokumentationspflichten
- Netzausbau beschleunigen: Mehr Anschlusskapazitäten an neuralgischen Punkten
- Klare Marktregeln: Verlässliche Erlösmodelle für Investoren
- Fachkräfte: Ausbildung und Einstellung von Genehmigungsingenieuren
Die Treiber für weiteres Wachstum sind bereits sichtbar: Die zunehmende Elektrifizierung durch E-Mobilität, Wärmepumpen und Rechenzentren erhöht den Strombedarf und die Anforderungen an Flexibilität. Gleichzeitig sinken die Batteriepreise weiter, während die Integration erneuerbarer Energien ohne Speicher an Grenzen stößt.
Fazit: Batteriespeicher als unverzichtbare, aber begrenzte Säule der Energiewende
- Batteriespeicher sind für die kurzfristige Flexibilität des Stromsystems unverzichtbar – für tägliche Schwankungen, Netzstabilität und Marktoptimierung.
- Für Dunkelflauten und saisonale Speicherung braucht es ergänzende Technologien wie Wasserstoff und flexible Kraftwerke.
- Der Antragsstau zeigt: Es fehlt nicht an Investitionswillen, sondern an Netzanschlüssen und Genehmigungskapazitäten.
- Die nächsten fünf Jahre entscheiden, ob Deutschland seine Speicherziele erreicht – oder den Anschluss an internationale Vorreiter verliert.
Die Entwicklung der Batteriespeicher in Deutschland bleibt eines der spannendsten Kapitel der Energiewende. Wer die Zahlen im Blick behält, die Technik versteht und die politischen Rahmenbedingungen kennt, kann fundierte Entscheidungen treffen – ob als Investor, Planer oder Verbraucher.