
Batteriegroßspeicher Wirtschaftlichkeit: Geschäftsmodelle, Kennzahlen und Praxis in Deutschland
Der Speicher Boom in Deutschland ist Realität geworden. Mit fast 600.000 neu installierten Speichern im Jahr 2024 und einer beantragten Leistung von über 400 GW für Batteriespeicher ab Mittelspannungsebene erlebt der Markt für Batteriegroßspeicher ein beispielloses Wachstum. Die Größenordnung dieser Projekte nimmt im Zuge der Energiewende stetig zu und stellt neue Herausforderungen an Planung und Betrieb. Doch was bedeutet das konkret für die Wirtschaftlichkeit – und wie rechnen sich Projekte im zweistelligen Millionenbereich wirklich?
Dieser Beitrag liefert einen praxisorientierten Überblick für Projektentwickler, Stadtwerke, Energieversorger und Investoren. Batteriegroßspeicher sind als Energiespeichersysteme zentrale Bausteine für die Integration erneuerbarer Energien und ermöglichen eine flexible Steuerung des Energieverbrauchs in verschiedenen Anwendungen. Mit konkreten Zahlen, Business Cases und Know How aus dem deutschen Markt.
Fragen, Anliegen oder Batteriegroßspeicher kaufen? Kontaktieren Sie uns gerne!
Einführung: Warum sich Batteriegroßspeicher heute (2024/2025) rechnen
Die Zahlen sprechen für sich: Ende 2024 erreichte die installierte Großspeicherkapazität in Deutschland fast 2,3 GWh – eine Verdopplung gegenüber dem Vorjahr. Rund 100 neue Großspeicher der Megawattklasse gingen ans Netz, mit Projektgrößen zwischen 50 und 300 MW. Die Pipeline ist noch eindrucksvoller: Beantragte Leistungen für Batteriespeicher erreichten 2024 etwa 400 GW mit 661 GWh Kapazität.
Was unter Batteriegroßspeichern wirtschaftlich verstanden wird, lässt sich klar eingrenzen:
- Investitionsvolumen im zweistelligen Millionenbereich (typisch 50–150 Mio. €)
- Leistungen von 50–300 MW mit Speicherkapazitäten im GWh-Bereich
- Primärer Einsatz am Strommarkt (Arbitrage, Intraday) und im Netzbetrieb (Regelenergie)
- Kombination mehrerer Erlösströme durch Multi-Use-Ansätze
Im Stromhandel ist die Megawattstunde (MWh) die zentrale Maßeinheit zur Bewertung von Arbitrage-Geschäften und zur Abrechnung von Energiemengen an der Börse.
Die Wirtschaftlichkeit von Batteriegroßspeichern ergibt sich nicht aus einem einzigen Marktsegment. Vielmehr kombinieren erfolgreiche Projekte mehrere Erlösquellen – von der Arbitrage über Regelleistung bis zum Netzengpassmanagement. Die Entwicklung und Volatilität der Strompreise an der Börse sind dabei entscheidend für die Wirtschaftlichkeit und beeinflussen maßgeblich Investitionsentscheidungen. Gerade die starken Preisschwankungen und die Volatilität der Preise am Strommarkt bieten Investoren Chancen, da sie die Erlöspotenziale und somit die Wirtschaftlichkeit von Batteriegroßspeichern direkt beeinflussen. Mit Cross Market Optimierung erreichen professionelle Betreiber interne Verzinsungen von 8–10 % und mehr.
Marktentwicklung und Kosten: Basis der Wirtschaftlichkeit von Batteriegroßspeichern
Der Preisverfall bei Lithium Ionen Batterien ist der wichtigste Treiber für die verbesserte Wirtschaftlichkeit. Seit 2010 sind die Zellenpreise laut BloombergNEF um über 80 % gefallen. Für Batteriegroßspeichern bedeutet das konkret:
Typische Investitionskosten 2024 in Deutschland:
| Kostenart | Bandbreite |
|---|---|
| Systemkosten (schlüsselfertig) | 250–400 €/kWh |
| Installierte Leistung | 350–600 €/kW |
| LFP-Zellkosten | <100 $/kWh |
| Gesamtinvestition 100 MW/200 MWh | 50–80 Mio. € |
Diese Bandbreiten ergeben sich aus verschiedenen Faktoren:
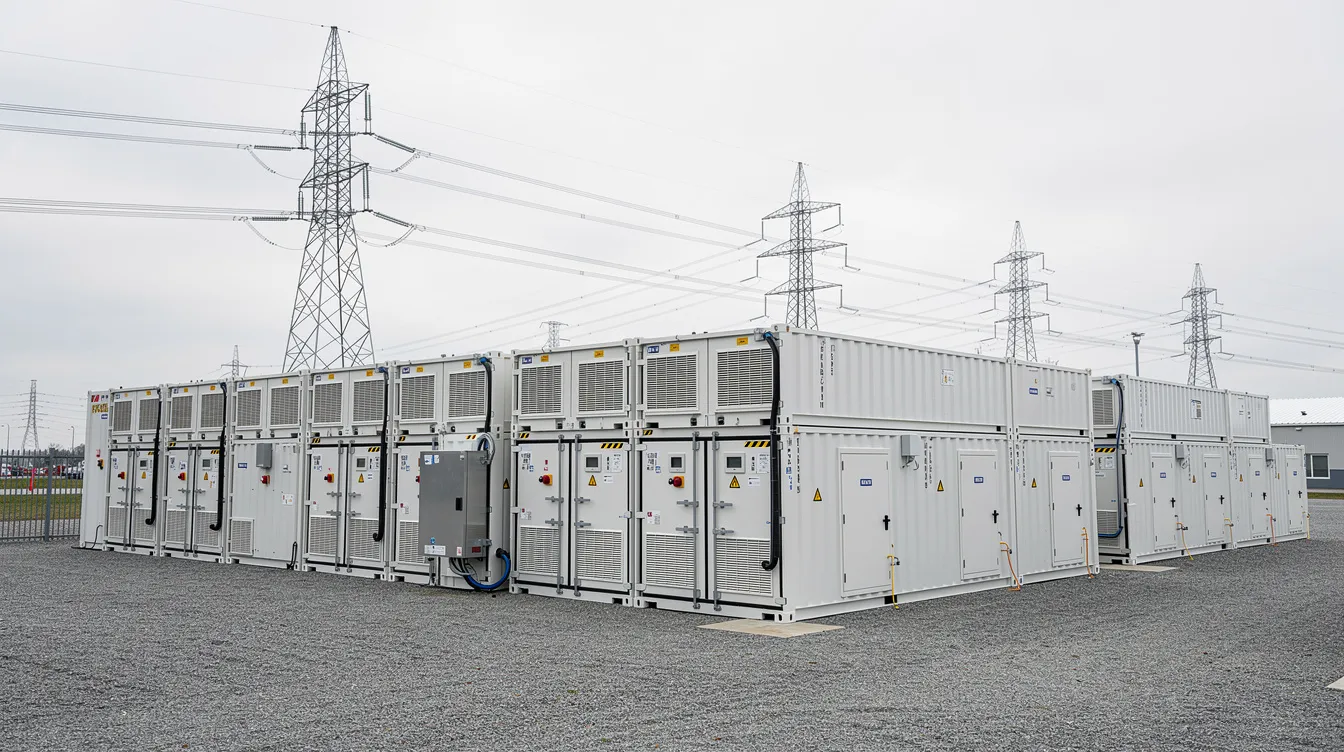
- Standardisierte Containerlösungen (20-/40-Fuß) senken Engineering-Kosten
- Skaleneffekte bei größeren Projekten reduzieren €/kWh um 15–25 %
- C-Rate und Systemintegration beeinflussen die Kosten pro kW erheblich
- LFP-Technologie (Lithium Eisenphosphat) dominiert durch Kostenvorteile und Sicherheit
Die steigende Volatilität der Strompreise rechtfertigt höhere CAPEX. Day-Ahead-Spreads von 80–150 €/MWh waren 2023/2024 keine Seltenheit. Mit einem Anteil erneuerbarer Energien von über 50 % an der Stromproduktion entstehen täglich Chancen für Arbitrage-Erlöse von 100.000–200.000 €/MW jährlich.
Technische Auslegung und Lebensdauer als wirtschaftliche Stellschrauben
Technische Parameter sind keine rein ingenieurtechnischen Fragen – sie bestimmen direkt die Wirtschaftlichkeit eines Projekts. Die wichtigsten Stellschrauben:
C-Rate: Definiert das Verhältnis von Leistung zu Kapazität. Ein 100 MW/100 MWh-System hat eine C-Rate von 1C (1 Stunde Entladung). Höhere C-Rates (2C) ermöglichen die Teilnahme an lukrativen Märkten wie FCR, erhöhen aber CAPEX um 20–30 %.
Typische Konfigurationen in Deutschland:
| Systemtyp | Anwendung | Beispiel |
|---|---|---|
| 1–2h-Systeme (1–2C) | Regelenergie, Intraday | 100 MW/100–200 MWh |
| 4h-Systeme (0,25C) | Arbitrage, PV-Integration | 100 MW/400 MWh |
Die vorherrschende Technik sind LFP-Zellen in 1500-V-DC-Systemen mit Round-Trip-Effizienz von 90–95 %. Typische Garantien umfassen:
- 6.000–8.000 Vollzyklen bei 80 % DoD
- 70–80 % Restkapazität nach 10–15 Jahren
- Degradation von 1–2 % pro Jahr
Trade-offs in der Praxis:
Eine konservative Betriebsstrategie (z.B. 50 % DoD) kann die Lebensdauer auf 20 Jahre strecken – reduziert aber die jährlichen Erlöse um 20–30 %. Die Optimierung dieser Parameter ist eine zentrale Aufgabe bei der Planung jedes Projekts.
Parameter für den wirtschaftlichen Projektsteckbrief:
- Round-Trip-Effizienz (RTCE)
- DC/AC-Verluste
- Temperaturmanagement-Kosten
- Brandschutzkonzept (NFPA 855-konform)
- Software-gestütztes SoC-Management
Erlösquellen: Wie Batteriegroßspeicher Geld verdienen
Die Wirtschaftlichkeit von BESS basiert immer auf Cross Market Optimierung. Kein einzelner Markt trägt das gesamte Projekt – erfolgreiche Betreiber kombinieren mehrere Erlösströme.
Arbitrage (Day-Ahead/Intraday)
Preisunterschiede zwischen Tageszeiten und Märkten ausnutzen. 2023/2024 lagen Spreads häufig bei 80–150 €/MWh. Ein 100 MW-Speicher kann hier jährlich 100–300 M€ Erlöse generieren.
Regelenergiemärkte
- FCR (Primärregelleistung): 20–50 €/MW/h, erfordert schnelle Reaktion (2C-Systeme)
- aFRR/mFRR: 10–30 €/MW/h, Qualifikation ab 30–100 MW Mindestgebotsgröße
Netzdienstleistungen
Redispatch 2.0 und Netzengpassmanagement bieten in Hotspots 50–200 €/MWh. Die Vermarktung erfolgt über Übertragungs- oder Verteilnetzbetreiber.
Peak Shaving
Für Industrieunternehmen und Gewerbe: Reduktion von Lastspitzen kann Netzentgelte um bis zu 30 % senken.
Co Location
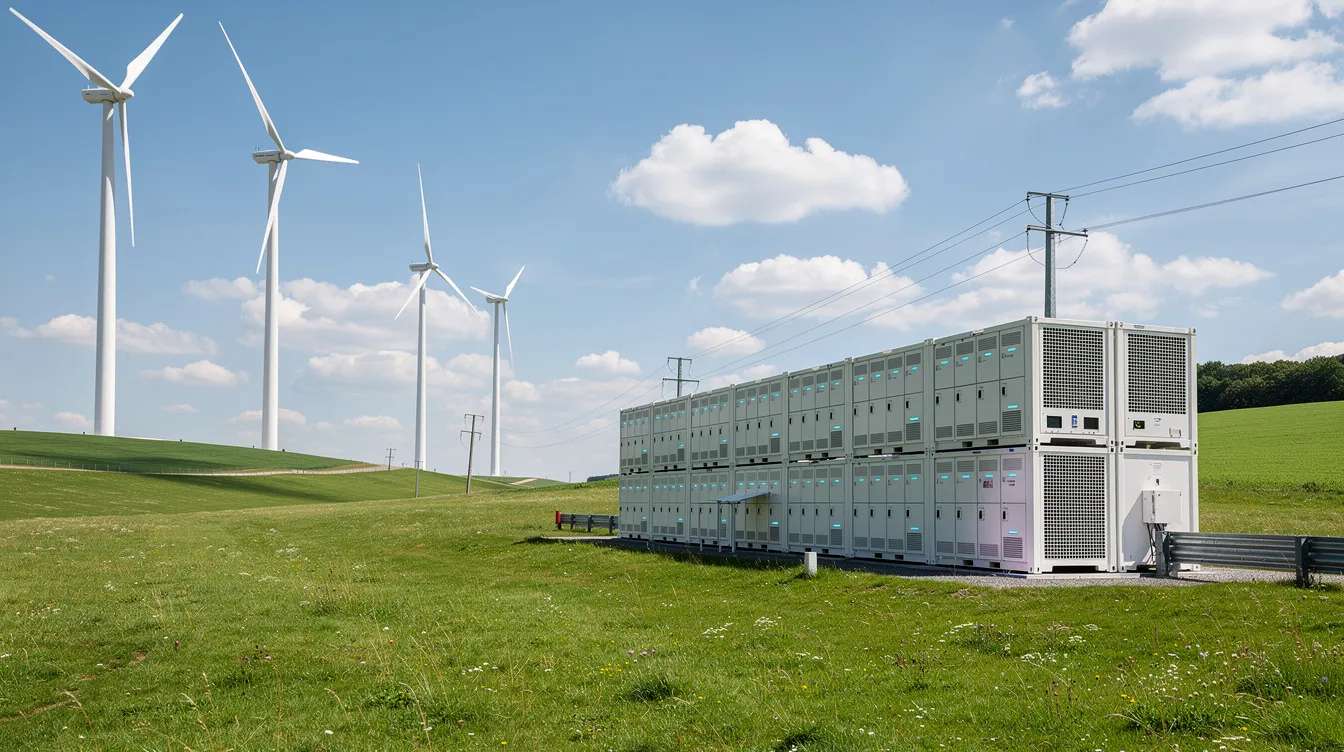
Die Integration von Speichern an Photovoltaik Anlagen oder Wind-Standorten steigert den Yield um 20–40 % durch optimierte Netzanschluss-Nutzung und Einspeisemanagement.
Beispielhafte Betriebsstundenverteilung eines 50 MW/100 MWh-Speichers:
| Tageszeit | Aktivität | Anteil |
|---|---|---|
| Morgens | Arbitrage (Einkauf günstig) | 20 % |
| Tagsüber | Regelleistung (FCR/aFRR) | 50 % |
| Abends | Peak Shaving | 30 % |
Leistungsfähige Optimierungssoftware (z.B. von Kyon oder Next-Kraftwerke) und 24/7-Dispatch sind ein Schlüssel zum wirtschaftlichen Erfolg. Jährliche Gesamterlöse von 150.000–250.000 €/MW sind bei professioneller Vermarktung erreichbar.
Wirtschaftlichkeitsrechnung in der Praxis: Kennzahlen, Amortisation und Business Cases
Eine reine Betrachtung der Investitionskosten reicht nicht aus. Professionelle Projektbewertung erfordert Vollkostenrechnung über die gesamte Lebensdauer.
Zentrale Kennzahlen
| Kennzahl | Typischer Wert | Erläuterung |
|---|---|---|
| NPV (Kapitalwert) | >0 bei Ziel-IRR | Über 15–20 Jahre Projektlaufzeit |
| IRR (Interne Verzinsung) | 8–10 %+ | Zielwert für Infrastrukturinvestoren |
| Amortisation | 5–9 Jahre | Abhängig von Erlösportfolio |
| LCOS | 100–150 €/MWh | Levelized Cost of Storage |
Kalkulationsgrundlagen:
- CAPEX: 250–400 €/kWh
- OPEX: 5–10 €/kWh/Jahr
- WACC: 4–6 % für Infrastrukturprojekte
- Restwert nach 15–20 Jahren: 20–30 %
Business Case 1: Stand Alone BESS in Norddeutschland
Projektdaten: 100 MW/200 MWh, CAPEX 60 Mio. €
| Erlösquelle | Anteil | Jährlicher Beitrag |
|---|---|---|
| Regelleistung | 60 % | 12 Mio. € |
| Arbitrage | 40 % | 8 Mio. € |
| Gesamt | 100 % | 20 Mio. €/Jahr |
Ergebnis: IRR 9–12 %, Amortisation 5–7 Jahre. Sensitivität: ±20 % CAPEX verändert IRR um 2–3 Prozentpunkte.
Business Case 2: Co Location mit 100 MW Solarpark
Projektdaten: 100 MW/400 MWh Speicher + 100 MW PV, CAPEX gesamt 150 Mio. €
- Yield-Steigerung: +30 % durch Eigenverbrauchs-Optimierung und Einspeisemanagement
- IRR: ~10 % durch kombinierte EEG-Vermarktung
- Ergänzung sichert Versorgungssicherheit bei Dunkelheit
Business Case 3: Industrienaher Speicher
Projektdaten: 10 MW/20 MWh für Peak Shaving
- Jährliche Netzentgelt-Einsparung: 500.000 €
- Amortisation: <5 Jahre
- Zusatzerlöse durch Regelleistung möglich
Sensitivitätsanalysen sollten folgende Faktoren berücksichtigen:
- Strompreis-Volatilität (±20 % Einfluss auf Arbitrage-Erlöse)
- Degradation schneller/langsamer als geplant
- Regulatorische Änderungen (Netzentgelte, Förderungen)
- CAPEX-Schwankungen durch Lieferketten
Rechtsrahmen und Regulierung: Einfluss auf die Wirtschaftlichkeit
Der Rechtsrahmen in Deutschland ist ein zentraler Hebel für die Wirtschaftlichkeit von Batteriegroßspeichern. Für 2024/2025 sind folgende Regelungen besonders relevant:
Netzentgeltbefreiung
Stromspeicher profitieren von Netzentgeltbefreiungen bzw. -reduzierungen nach § 3 Abs. 2 Nr. 5 NetzEntG. Die Übergangsfrist läuft bis 2028 – ein wichtiger Faktor für die Projektplanung.
Einordnung als Letztverbraucher/Erzeuger
- Keine EEG-Umlage bei bidirektionalem Betrieb
- Stromsteuerbefreiung gemäß StrStG § 9
- Reduktion von Konzessionsabgaben möglich
Genehmigungsrelevante Paragraphen
- §11c EnWG: Anerkennung des öffentlichen Interesses und der Systemrelevanz von Speichern
- §35 BauGB: Privilegierung im Außenbereich für systemrelevante Anlagen – verkürzt Genehmigungslaufzeiten um 6–12 Monate
Stand Alone vs. Co Location
Bei Co Location Projekten ergeben sich Besonderheiten:
- Kombination mit EEG-Anlagen ermöglicht Nutzung des Einspeisemanagements
- Redispatch 2.0 bietet zusätzliche Erlösquellen
- Vermeidung von Doppelbelastungen durch optimierte Anschlussstruktur
Praxis-Tipps:
- Frühe Netzbetreiber-Abstimmung – Anschlusskosten sollten <10 % der CAPEX betragen
- Juristische Due Diligence in der frühen Projektphase einbinden
- Kommunale Abstimmung für Flächensicherung und Genehmigungsrisiken
- Doppelbelastungen (mehrfache Netzentgelte, Umlagen) durch korrekte Vertragsgestaltung vermeiden
Standortwahl und Netzanbindung als Kostentreiber
Die Standortwahl bestimmt 20–30 % der Wirtschaftlichkeit eines Batteriegroßspeichers. CAPEX, OPEX und Erlöspotenzial hängen maßgeblich von der geografischen Lage ab.
Typische Standortkategorien in Deutschland
Ehemalige Kohle- und Atomkraftwerksstandorte:
- Regionen: Lausitz, Rheinland, Niedersachsen
- Vorteile: Bestehende Hochspannungsinfrastruktur, kurze Netzanschlusswege
- Beispiel: Mehrere 50+ MW-Projekte in NRW nutzen ehemalige Kraftwerksstandorte
Industrie- und Gewerbegebiete:
- Vorteile: Hoher Eigenverbrauch, Peak-Shaving-Potenzial
- Zielgruppe: Industrieunternehmen mit lastintensiver Produktion
Co Location neben Wind- und Solarparks:
- Regionen: Ostdeutschland, Schleswig-Holstein
- Vorteile: Gemeinsame Netzanschluss-Nutzung, Yield-Steigerung
- Projekte: 100+ MW-Anlagen in Kombination mit Photovoltaik
Netzanschlusskosten als Kostentreiber
Netzanschlusskosten können schnell 15–30 % der Gesamtinvestition ausmachen:
| Kostenposition | Typische Bandbreite |
|---|---|
| Trafostationen | 5–10 Mio. € |
| Leitungstrassen | 2–5 Mio. € |
| Netzverstärkungen | projektabhängig |
Redispatch-Hotspots
Standorte mit hoher Netzengpasswahrscheinlichkeit (Nord-Süd-Gefälle) bieten zusätzliche Erlöschancen von 50–200 €/MWh. Allerdings bestehen regulatorische Unsicherheiten bezüglich zukünftiger Vergütungsstrukturen.
Beste Standorte kombinieren:
- <50 ms Netzreaktionszeit
- Hohe Preisvolatilität (Zone DE-LU)
- Vorhandene Infrastruktur
- Genehmigungsfähige Flächen
Risikomanagement, Betrieb und Finanzierung
Wirtschaftlichkeit wird nicht nur durch Ertragshöhe, sondern auch durch konsequentes Risikomanagement gesichert.
Technische Risiken
Degradation und Ausfallrisiken:
- Garantien mildern das Risiko (70–80 % Kapazität nach 10–15 Jahren)
- 24/7-Monitoring reduziert Ausfallzeiten auf <1 %
Brandschutz:
- NFPA 855-konforme Sicherheitskonzepte erforderlich
- Versicherungskosten: 0,5–1 % CAPEX/Jahr
Lieferkettenrisiken:
- Abhängigkeit von asiatischen Zellherstellern
- Preisaufschläge von +20 % bei Lieferkettenstörungen möglich
Markt- und Regulierungsrisiken
- Regelenergiepreise: Rückgang von -20 % durch zunehmenden Wettbewerb 2025
- Volatilitätsrückgang: Netzausbau könnte Arbitrage-Erlöse reduzieren
- Regulatorische Änderungen: Netzentgeltregelungen post-2028 unsicher
Finanzierungsaspekte
Typische Strukturen:
- Projektfinanzierung: 60–70 % Fremdkapital bei 4–5 % Zins
- Eigenkapitalquote: 30–40 %
- Einbindung von Infrastrukturfonds zunehmend üblich
Bankability-Faktoren:
- Langfristige Vermarktungsverträge (PPA) mit Energieversorgern
- O&M-Verträge mit festen Kosten über 10–15 Jahre (3–5 €/kWh/Jahr)
- Track Record des Betreibers
Die Kombination aus professionellem Betrieb und solider Finanzierungsstruktur ist ein entscheidender Baustein für den langfristigen Projekterfolg.
Zukunftsperspektiven: Langfristige Rolle von Batteriegroßspeichern in der Energiewende
Bis 2030 erwarten Experten weitere signifikante Entwicklungen:
Kostenentwicklung
- Systemkosten unter <200 €/kWh erwartet
- Flexibilitätsnachfrage steigt auf +3,7 GW Netzspeicherbedarf
- Sektorenkopplung (Strom, Wärme, Mobilität) treibt Nachfrage
Neue Erlösmodelle
Mehrjährige Flexibilitätsverträge: Langfrist-PPAs mit Übertragungs- und Verteilnetzbetreibern gewinnen an Bedeutung für planbare Erlöse.
Lokale Energiegemeinschaften: Integration in Quartierslösungen und Energieversorgung auf kommunaler Ebene.
Kopplung mit Wasserstoff: BESS als Kurzfristpuffer ergänzen Elektrolyseure – Batteriespeicher liefern Flexibilität, Wasserstoff die Langfristspeicherung.
Alternative Technologien
| Technologie | LCOS | Marktreife |
|---|---|---|
| Redox-Flow | 200–300 €/MWh | Für >8h-Anwendungen |
| Na-Ion | ab 150 €/kWh | Ab 2028 konkurrenzfähig |
| Festkörper | noch hoch | Post-2030 |
Fazit zur Rolle von Batteriegroßspeichern
Die Antworten auf die wichtigsten Fragen zur Wirtschaftlichkeit sind klar:
- Unverzichtbar für kurzfristige Flexibilität (Sekunden bis Stunden) im Stromnetz
- Ergänzung, nicht Ersatz für Langzeitspeicher wie Wasserstoff und Pumpspeicher
- Professioneller Investitionssektor mit etablierter Marktstruktur
- IRR >8–10 % dauerhaft erreichbar bei professioneller Planung und Cross Market Vermarktung
- Marktvolumen >20 Mrd. € bis 2030 prognostiziert
Die Energiewende braucht Speicher als Lösung für die Integration von Sonne und Wind. Batteriegroßspeicher sind keine Zukunftstechnologie mehr – sie sind eine wirtschaftlich attraktive Realität.
Für Projektentwickler, Stadtwerke und Investoren bieten sich jetzt die Chancen, vom Ausbau zu profitieren. Mit solidem Wissen, professioneller Auslegung und klarem Blick auf die Hürden des Marktes. Wer tiefer einsteigen möchte, findet in spezialisierten Seminaren und Beratungsangeboten die nötige Ergänzung zum eigenen Know How.