
Batteriegroßspeicher Marktentwicklung in Deutschland und weltweit
Der Markt für Batteriegroßspeicher erlebt seit 2022 eine beispiellose Dynamik. Was vor wenigen Jahren noch als Nischentechnologie galt, entwickelt sich zum unverzichtbaren Baustein der Energiewende. Die Anzahl der Batteriespeicher nimmt sowohl in Deutschland als auch weltweit stetig zu, was die Marktdynamik weiter beschleunigt und die Bedeutung von Großspeichern für die Energieversorgung unterstreicht.
Ein zentrales Ziel ist dabei die Optimierung des Strombedarfs durch den Einsatz von Batteriespeichern und erneuerbaren Energien, um den Energieverbrauch effizienter zu gestalten und die Versorgung zu stabilisieren.
Dieser Artikel liefert eine umfassende Marktübersicht zu Kapazitäten, Treibern, Technologien und Zukunftsperspektiven – mit konkreten Daten aus dem Marktstammdatenregister und internationalen Studien, wobei Batteriespeicher in den verschiedenen Speicherarten wie Heim-, Gewerbe- und Großspeicher betrachtet werden. Die Nachfrage nach Großspeichern steigt insbesondere aufgrund des gestiegenen Anteils erneuerbarer Energien im Stromnetz.
Fragen, Anliegen oder Batteriegroßspeicher kaufen? Kontaktieren Sie uns gerne!
Einordnung: Warum Batteriegroßspeicher jetzt im Fokus stehen
Seit etwa 2020 haben sich Batteriegroßspeicher zum entscheidenden Rückgrat der Energiewende entwickelt. Ihre Rolle bei der Stabilisierung von Netzen mit hohem Anteil an intermittierenden erneuerbaren Energien wie Solar- und Windkraft ist mittlerweile unumstritten. Die Fähigkeit, innerhalb von Millisekunden auf Frequenzschwankungen zu reagieren, macht diese Anlagen für moderne Stromnetze unverzichtbar. Im laufenden Betrieb tragen Großspeicher maßgeblich zur Netzstabilität bei, indem sie flexibel auf Schwankungen reagieren und Versorgungssicherheit gewährleisten.
In Deutschland erreichte die installierte Kapazität von Großspeichern bis Ende 2024 laut dem Marktstammdatenregister (MaStR) der Bundesnetzagentur etwa 4,3 GWh. Diese Zahl steht im starken Kontrast zu den deutlich größeren Volumina in den Segmenten der Heimspeicher und Gewerbespeicher, die zusammen das gesamte Batteriespeicherfeld dominieren. Allerdings bedienen diese eher kurzzeitige, dezentrale Bedürfnisse statt die netzumspannende Flexibilität, die Großbatteriespeicher bieten, insbesondere wenn es darum geht, den Strombedarf in Zeiten hoher Nachfrage oder schwankender Erzeugung zu decken.
Der Boom beschleunigte sich ab 2022 dramatisch. Die Energiekrise infolge des Ukraine-Kriegs, stark gestiegene Strompreise, die Arbitrage profitabel machten, sowie der rasante Ausbau von Photovoltaik- und Windkapazitäten trieben die Entwicklung an. Die resultierende Projektpipeline verspricht bis 2030 ein exponentielles Wachstum, wobei MaStR-Daten nicht nur operative Kapazitäten zeigen, sondern auch einen erheblichen Rückstau geplanter Projekte.
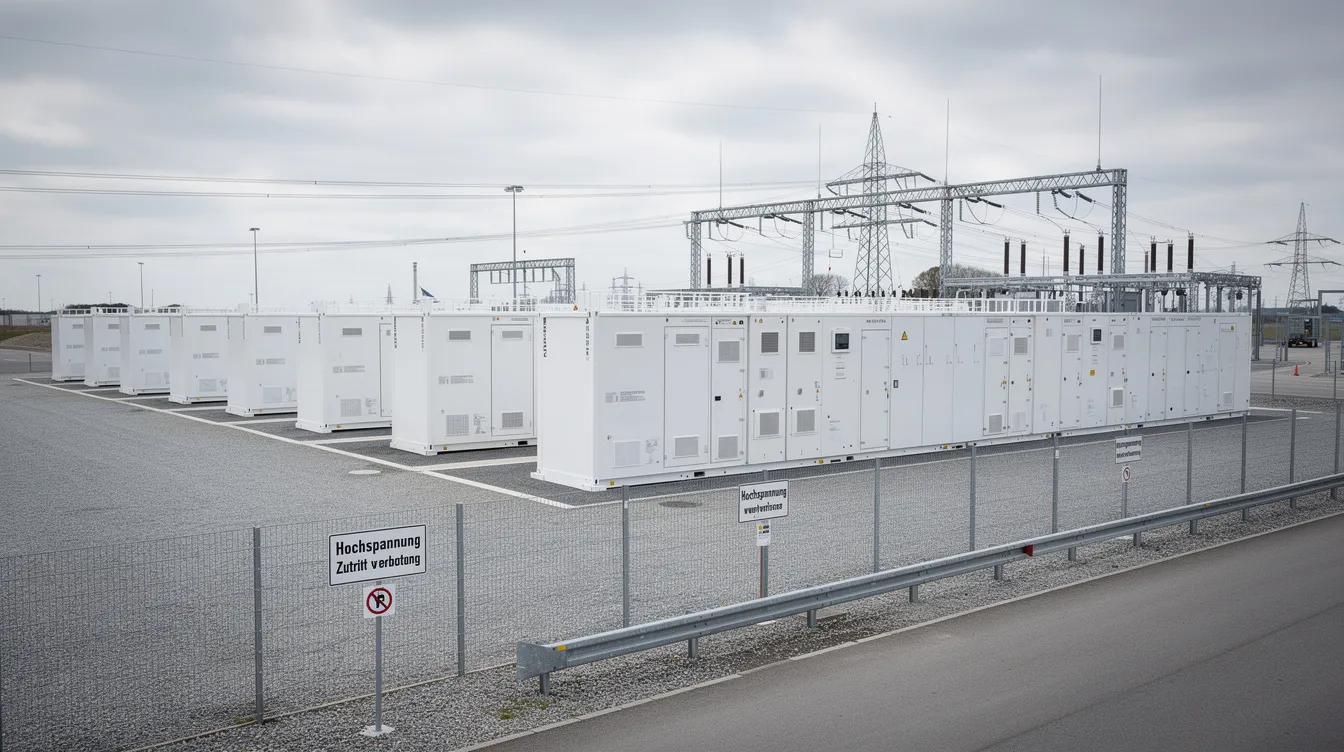
Aktueller Stand des Batteriegroßspeicher-Marktes in Deutschland
Der aktuelle Stand des deutschen Marktes für Batteriegroßspeicher lässt sich präzise beziffern: Ende 2024 betrug die betriebliche Großspeicherkapazität etwa 4,3 GWh mit einer Leistung zwischen 1,4 und 2 GW – je nach verwendeten Quellmethoden. Diese Zahlen sind klar abgegrenzt von kleineren Heim- und Gewerbespeichern, die in Marktstudien unterhalb definierter Schwellenwerte liegen.
Marktsegmentierung nach MaStR-Daten 2024/2025:
| Segment | Kapazität | Charakteristik |
|---|---|---|
| Heimspeicher | >20 GWh | Dezentral, Eigenverbrauchsoptimierung |
| Gewerbespeicher | ~1,3 GWh | Lastspitzenkappung, PV-Kopplung |
| Großspeicher | ~4,3 GWh | Netzdienstleistungen, Stromhandel |
Die übliche Definition von Batteriegroßspeichern in deutschen Marktstudien umfasst Systeme mit über 1 MW installierter Leistung oder einer nutzbaren Energiekapazität von über 1.000 Kilowattstunden. Diese Schwellenwerte fokussieren auf netzrelevante Größenordnungen der Megawattklasse.
Bemerkenswert ist die massive Pipeline an gemeldeten Projekten. Das MaStR zeigt zusätzliche Gigawattstunden in verschiedenen Planungsstadien – einschließlich über 600 Projektanträgen mit insgesamt mehr als 200 GW Leistung und hunderten GWh Kapazität bis Anfang 2026. Die Anzahl der gemeldeten Projekte und Speicher verdeutlicht das starke Wachstum und die zunehmende Bedeutung von Großspeichern im deutschen Markt.
Status-Vergleich ausgewählter Projekte:
| Projekt | Leistung (MW) | Kapazität (MWh) | Status |
|---|---|---|---|
| RWE Gundremmingen | 400 | 700 | Start Oktober 2025 |
| Vattenfall Brunsbüttel | 254 | 700 | Genehmigt Dezember 2025 |
| Förderstedt | 300 | 700 | Baubeginn November 2025 |
| SEAC Group-Sunotec | gestaffelt | 230 | Einführung bis 2028 |
Im aktuellen Ranking der größten Projekte nach Kapazität und Leistung führen RWE, Vattenfall und Förderstedt die Liste der Betreiber und Projekte an.
Markttreiber und Rahmenbedingungen für Batteriegroßspeicher
Die Marktentwicklung von Batteriegroßspeichern wird durch eine Kombination aus politischen, wirtschaftlichen und technologischen Kräften vorangetrieben. Anders als beim frühen PV-Wachstum sind diese Systeme rein marktorientiert und kommen ohne direkte Subventionen aus.
Dabei spielen Hersteller eine zentrale Rolle, indem sie durch kontinuierliche Entwicklung und Innovation die Leistungsfähigkeit und Sicherheit von Großspeichern maßgeblich vorantreiben.
Politische und regulatorische Treiber
Die Netzentgeltbefreiung Deutschlands für spezifische Speicheranwendungen erstreckt sich bis 2048 – ein entscheidender Faktor für die Wirtschaftlichkeit von Projekten. Ergänzend wirken EEG- und EnWG-Änderungen sowie die EU-Strommarktreform 2024, die Einnahmenstapelung und Netzintegrierungsanreize verbessern. Diese Rahmenbedingungen schaffen Planungssicherheit für Investoren und Betreiber.
Kostenentwicklung bei Lithium-Ionen-Batterien
Die Batteriekosten sind seit 2010 um über 75 % gesunken. Für Lithium-Ionen-Systeme im Großprojektbereich lagen die Systempreise 2023/2024 bei etwa 100-150 €/kWh für LFP-basierte Anlagen. Diese Kostenreduktion ermöglicht positive Wirtschaftlichkeitsrechnungen selbst in volatilen Märkten und macht Projekte ohne staatliche Förderung realisierbar.
Markt- und Systemtreiber
Die systemischen Treiber resultieren aus strukturellen Veränderungen im Strom-Markt:
- Überkapazitäten bei Wind und PV verursachen häufig negative EPEX Spot-Preise (besonders ausgeprägt 2023/2024)
- Steigender Bedarf an Primär- und Sekundärregelenergie (FCR, aFRR)
- Notwendigkeit zur Redispatch-Entlastung
- Die Millisekunden-Reaktionszeit von Batterien übertrifft klassische Kraftwerke deutlich
Technologische Treiber
Auf der technologischen Seite optimieren containerisierte LFP-Systeme mit netzbildenden Invertern und KI-gesteuerten Energiemanagementsystemen (EMS) mehrfache Einnahmequellen. Die nivellierten Speicherkosten (LCOS) sinken in optimalen Szenarien auf unter 50 €/MWh. Die Standardisierung von Komponenten und Systemarchitekturen beschleunigt zudem Projektrealisierungen.
Moderne Batteriespeichersystemen spielen dabei eine zentrale Rolle für die Netzstabilität und ermöglichen die effiziente Integration erneuerbarer Energien in das Stromnetz.
Einsatzfelder und Geschäftsmodelle von Batteriegroßspeichern
Batteriegroßspeicher zeichnen sich durch ihre Multifunktionalität aus. Der Schlüssel zur Wirtschaftlichkeit liegt im Revenue Stacking – der Kombination verschiedener Dienstleistungen und Erlösquellen. Diese Flexibilität unterscheidet sie fundamental von konventionellen Erzeugungsanlagen.
Ein Beispiel für innovative Geschäftsmodelle in diesem Bereich ist das Unternehmen Kyon Energy. Unter der Führung von Florian Antwerpen, einem anerkannten Experten für Batteriespeicher und Energiewende, entwickelt Kyon Energy schlüsselfertige Großspeicherlösungen und treibt damit die Integration erneuerbarer Energien sowie die Versorgungssicherheit aktiv voran.
Primär- und Sekundärregelleistung
FCR und aFRR bildeten historisch den Großteil der frühen Wirtschaftlichkeit von Batteriespeichern. Allerdings sind die Margen seit 2023 um 20-30 % gefallen, da mehr Anlagen hinzugekommen sind und der Wettbewerb zunimmt. Dennoch bleiben diese Erlösquellen ein wichtiger Teil des Geschäftsmodells.
Stromhandel und Arbitrage
Arbitrage über den Spotmarkt hat erheblich an Bedeutung gewonnen. Der Einsatz konzentriert sich auf:
- Laden bei negativen oder niedrigen Preisen (unter 0 €/MWh während PV-Spitzen)
- Entladen bei Preisspitzen von über 100 €/MWh
- Nutzung der Rekordspreizungen 2023/2024
Für gut positionierte Projekte ermöglichte dies eine interne Kapitalrendite (IRR) von über 10 %.
Netzdienstleistungen
Netzdienstleistungen wie Spannungs- und Frequenzregelung sowie Engpassmanagement werden beispielhaft durch Netzbooster-Initiativen umgesetzt. Das Kupferzell-Projekt mit mehreren hundert MWh wird speziell zur Redispatch-Vermeidung eingesetzt und spart Systemkosten, die jährlich auf mehrere Milliarden Euro geschätzt werden.
Unternehmens- und Industrieseite
Auf der industriellen Seite optimieren Lastspitzenkappung und PPA-Hedging an Standorten wie Lakal oder in Fabriken den Eigenverbrauch. Unternehmen nutzen Speicher zur Absicherung gegen Preisvolatilität und zur Maximierung ihrer Eigenstromerzeugung. Photovoltaikanlagen auf dem Dach von Unternehmen ermöglichen die direkte Nutzung von Solarstrom, der in Kombination mit Batteriegroßspeichern zur weiteren Steigerung der Eigenversorgung beiträgt.
Zukünftige Modelle
Neu entstehende Geschäftsmodelle konzentrieren sich auf:
- Kapazitätsmechanismen
- Lokale Flexibilitätsmärkte
- Hybride Integrationen mit Wasserstoff oder Wärmepumpen
Diese können bis 2030 potenziell 20-50 % Mehrerlöse generieren. Studien bestätigen, dass diese Anlagen positive Wohlfahrtseffekte netto liefern und die Gesamtsystemkosten durch optimierten Dispatch reduzieren.
Technologische Entwicklungen und typische Systemauslegung
Technologisch dominieren Lithium-Ionen-Batterien, insbesondere LFP (Lithium-Eisenphosphat), seit 2020 den Großspeichermarkt. Die Technik hat sich als Standard für netzgekoppelte Anwendungen etabliert.
Vergleich LFP vs. NMC
| Eigenschaft | LFP | NMC |
|---|---|---|
| Sicherheit | Höher (geringeres thermisches Durchgehen) | Niedriger |
| Zyklenfestigkeit | >6.000 Vollzyklen | 3.000-5.000 Zyklen |
| Kosten | 20-30 % günstiger | Höher |
| Energiedichte | 140-180 Wh/kg | 200-250 Wh/kg |
Blei-Säure-Batterien spielen in veralteten Systemen nur noch eine Nischenrolle bei Großprojekten.
Typische Projektgrößen in Deutschland
Typische deutsche Projekte reichen von 10–50 MW mit Energie-zu-Leistungs-Verhältnissen (EPR) von 1–2 Stunden für Frequenzdienstleistungen. Handelsfokussierte Großanlagen skalieren auf über 100 MW und mehrere hundert MWh.
Energie-Leistungs-Verhältnis (EPR)
Die Verschiebung des EPR von 1 Stunde auf über 2 Stunden verbessert die Arbitragefähigkeit erheblich. Längere Entladezeiten während Preisspitzen steigern die LCOS direkt um 15–25 %, da sie sich besser an Preisdauerkurven anpassen.
Aufkommende Alternativen
Aufkommende Alternativen wie Natrium-Ionen-Batterien (günstiger, keine kritischen Mineralien) und Redox-Flow-Batterien erscheinen in Pilotprojekten. Für längerfristigen Speicherbedarf bieten Flow-Batterien interessante Eigenschaften. Dennoch behält Lithium-Ionen aufgrund von Skaleneffekten und Marktreife bis 2030 einen Marktanteil von über 90 % in Deutschland.
Systemarchitektur
Die Systemarchitektur standardisiert sich auf:
- 1500V-Gleichstrom-Stränge
- Modulare Wechselrichtercontainer (oft 5–10 MW pro Einheit)
- Zentrale EMS für KI-optimiertes Bieten
- Fortschrittliche Brandschutzsysteme wie Aerosol- oder Wasserdampf-Löschanlagen
Diese Konfiguration gewährleistet eine Betriebszeit von 99,9 %.
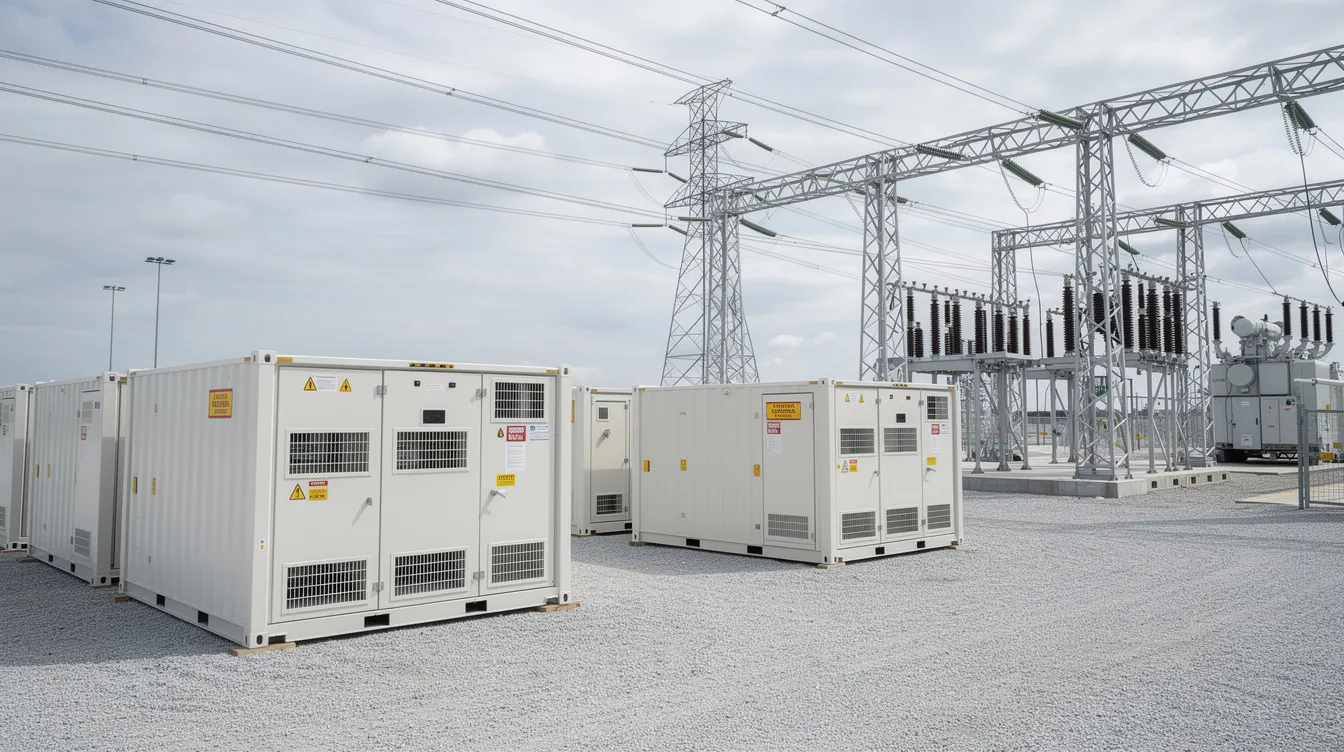
Projektbeispiele und regionale Verteilung in Deutschland
Die Marktentwicklung lässt sich besonders gut an konkreten Projekten und Standorten illustrieren. Ehemalige Kraftwerksstandorte werden zunehmend als zentrale Speicherhubs genutzt – ein strategischer Vorteil durch bestehende Netzanschlüsse und Umspannwerke. Verschiedene Seiten, insbesondere Flächen ehemaliger Atom- oder Kohlekraftwerke, werden gezielt für neue Batteriegroßspeicherprojekte erschlossen und dienen als wichtige Knotenpunkte im Energiesystem.
Großvolumige Projekte in der Übersicht
Projekt „van Gogh” in Klostermansfeld: Mit einer geplanten Kapazität von 5,7 GWh eines der ambitioniertesten Vorhaben Europas.
Netzbooster Kupferzell: Mehrere hundert MWh speziell für die Netzentlastung konzipiert, finanziert über eingesparte Redispatch-Kosten.
RWE Gundremmingen (Bayern): 400 MW / 700 MWh am ehemaligen Kernkraftwerksstandort, Start Oktober 2025.
Vattenfall Brunsbüttel: 254 MW / 700 MWh in Schleswig-Holstein, genehmigt für Dezember 2025.
Regionale Schwerpunkte
Die regionale Verteilung zeigt klare Muster:
| Region | Charakteristik | Treiber |
|---|---|---|
| Schleswig-Holstein | Cluster für Offshore-Synergien | Windreiche Lage |
| NRW | Industrielle Brownfields | Kohleausstieg |
| Bayern | Solargekoppelte Speicher | PV-starker Gürtel |
| Brandenburg/Thüringen | Konversionsflächen | Verfügbare Infrastruktur |
Kartographische Daten aus MaStR bestätigen die Konzentrationen in diesen Regionen. Die Top 10 Betreiber-Standorte Anfang 2026 verteilen sich über NRW, Brandenburg, Thüringen, Schleswig-Holstein und Bayern.
Globale Marktentwicklung und Prognosen bis 2034
Deutschland ist zwar führend in Europa, bildet aber nur einen Teil eines explosionsartigen weltweiten Speichersystem-Booms. Batteriespeichersystemen spielen dabei eine zentrale Rolle für die globale Energiewende und die Sicherung der Netzstabilität. Die globale Nachfrage nach netzgekoppelten Großspeichern wächst mit beispielloser Geschwindigkeit, wobei insbesondere die Sonne als wichtigste Energiequelle für Photovoltaik und deren Kopplung mit Speichern weltweit an Bedeutung gewinnt.
Marktgröße und Wachstumsprognosen
Die globale Marktgröße für stationäre Batteriespeichersysteme im Grid-Maßstab entwickelt sich wie folgt:
| Jahr | Marktvolumen | Wachstum |
|---|---|---|
| 2025 | 228,7 Mrd. USD | Basis |
| 2034 | 2.648,9 Mrd. USD | CAGR ~31 % |
Regionale Marktanteile
- Nordamerika: ~32 % (US-Steuergutschriften fördern GW-Skalen-Zubau)
- Asien-Pazifik: ~30 % (Chinas Dominanz in der Fertigung)
- Europa: ~26 % (politische Harmonisierung)
- Rest der Welt: ~12 % (Schwellenländer mit Modernisierungsbedarf)
Globale Treiber
Die wichtigsten globalen Treiber spiegeln Deutschlands Situation wider:
- Netzintegration bei 40 %+ erneuerbaren Energien im Netz
- Elektrifizierung von Wärme und Mobilität
- Netzmodernisierung in Schwellenländern
- Mini-Grid-Upgrades in Entwicklungsregionen
Technologieverteilung weltweit
Lithium-Ionen hält weltweit über 50 % Marktanteil. Ergänzende Lösungen für spezifische Use-Cases umfassen:
- Natrium-Schwefel (NaS) für Hochtemperaturstabilität
- Redox-Flow-Batterien für 4-12 Stunden Dauer
- Blei-Säure für Legacy-Anwendungen
Herausforderungen: Netzanschluss, Regulierung, Lieferkette und Sicherheit
Trotz des Booms begrenzen zentrale Hürden die Dynamik und verlängern Projektlaufzeiten erheblich. Ein realistischer Blick auf die Herausforderungen ist für jeden Marktteilnehmer essentiell.
Netzanschluss-Engpässe
Die Engpässe bei Netzkapazitäten stellen das akuteste Problem dar:
- Über 10.000 Mittelspannungsanträge allein im Jahr 2024
- Insgesamt 400 GW Leistung / 661 GWh in der Warteschlange
- Laut BDEW-Auswertung Anstieg auf 720 GW bis Ende 2025
- Durchschnittliche Genehmigungsdauer: 2-3 Jahre
Umspannwerkskapazitäten und mehrjährige Genehmigungsverfahren verzögern selbst gut finanzierte Projekte.
Regulatorische Unsicherheit
Ein regulatorischer Nebel umgibt mehrere kritische Fragen:
- Zukünftige Netzentgelte nach 2048
- Mögliche Doppelbelastungen durch EEG-Aufschläge
- Redispatch-Kostenallokationen
- Auswirkung auf Business Cases mit Renditevolatilität von 20-30 %
Lieferketten und Abhängigkeiten
Lieferkettenrisiken ergeben sich aus der asiatischen Zell-Dominanz (über 80 % weltweit). Konkrete Herausforderungen umfassen:
| Faktor | Auswirkung |
|---|---|
| Lithium-Preise | 80 % Rückgang 2022-2024, Erholung erwartet |
| Zellimporte aus Asien | Abhängigkeit trotz EU-Gigafabrik-Plänen |
| Kobalt/Nickel | Preis- und Verfügbarkeitsschwankungen |
Sicherheits- und Brandschutzthemen
Sicherheitsbedenken nehmen nach Brandvorfällen zu. Die Folge sind strengere Auflagen:
- 500 m Abstandsregelungen
- Echtzeit-Gassensoren
- Ausgelegte Kompartmentierungen
- Fortschrittliche Löschsysteme
Projektkomplexität
Die allgemeine Projektkomplexität umfasst:
- Flächenknappheit in netzgünstigen Lagen
- NIMBY-Widerstand in Kommunen
- Koordination mit Netzbetreibern und Behörden
- Multi-Stakeholder-Abstimmung
Diese Aspekte strecken Zeitpläne erheblich, wie bei verzögerten Phasen von Multi-GWh-Plänen zu beobachten ist.
Ausblick bis 2030/2035: Rolle der Batteriegroßspeicher im Energiesystem
Batteriegroßspeicher werden bis 2030 zu einem regulären Bestandteil der Netzinfrastruktur. Die Fragen drehen sich nicht mehr um das Ob, sondern um das Wie schnell und Wie viel.
Prognostizierter Bedarf in Deutschland
Die Prognosen für den deutschen Bedarf variieren je nach Studie:
| Studie | Zeitraum | Leistung | Kapazität |
|---|---|---|---|
| Frontier Economics (Jan 2024) | bis 2030 | 15 GW | 57 GWh |
| CAV-Analyse | bis 2045 | – | 600 GWh |
| Diverse Szenarien | bis 2050 | 50-100 GW | 271 GWh |
Der Kontrast zu den heutigen ca. 4,3 GWh verdeutlicht das enorme Wachstumspotenzial.
Rolle im zukünftigen Stromsystem
Batteriegroßspeicher zeichnen sich durch ihr kurzfristiges Ausgleichspotenzial aus – von Stunden bis wenige Tage. Sie ergänzen Langzeitspeicher wie Wasserstoff für saisonale Speicherung und können:
- Redispatch-Kosten senken (jährlich in Milliardenhöhe)
- Netzausbau ergänzen
- Preisspitzen glätten
- Dunkelflauten abmildern (jedoch nicht vollständig überbrücken)
Eine Einschränkung bleibt: Batteriegroßspeicher sind keine alleinige Lösung für mehrtägige Dunkelflauten ohne Gassicherungen.
Kritische Ermöglicher
Welche politischen Entscheidungen sind für die weitere Marktentwicklung entscheidend?
- Beschleunigte Genehmigungen: Ziel unter 1 Jahr statt aktuell 2-3 Jahre
- Stabile Netzentgeltbefreiungen: Planungssicherheit über 2048 hinaus
- Flexibilitätsmarkt-Designs: Integration von Speichern in alle Marktsegmente
- Netzausbau-Koordination: Synchronisierung von Speicher- und Netzprojekten
Ohne diese Maßnahmen drohen Pipeline-Stillstände trotz positiver Wohlfahrtsnachweise.
Methodik und Datenquellen zur Marktentwicklung
Transparenz über Datenbasis und Auswertungslogik ist essentiell für eine fundierte Berichterstattung zur Marktentwicklung.
Wichtigste Quellen
Die in diesem Überblick verwendeten Daten stammen aus:
- Marktstammdatenregister (MaStR) der Bundesnetzagentur (Lizenz: dl-de/by-2.0)
- Berichte der Bundesnetzagentur zu Netzanschlussanfragen
- Internationale Marktstudien (u.a. Frontier Economics, CAV)
- Betreiberankündigungen und Projektmeldungen
- BDEW-Umfragen zu Projektpipelines
Datenbereinigung und -zuordnung
Die Auswertung folgt etablierten Schritten:
- Filterung von Großspeichern (>1.000 kWh Energiekapazität oder >1 MW Leistung)
- Korrektur offensichtlicher Meldefehler (z.B. doppelte Meldungen)
- Zuordnung zu Kategorien: Heim, Gewerbe, Großspeicher anhand von Leistungs- und Kapazitätsschwellen
Hinweise zur Datenaktualität
Zubauzahlen nach Inbetriebnahmedatum erscheinen leicht verzögert, da Meldungen oft 3-6 Monate zeitversetzt erfolgen. Eine Gegenprüfung mit Betreiberankündigungen und Foto-Dokumentationen erhöht die Datenqualität.
Für eine vollständige Marktanalyse empfehlen sich ergänzende Visualisierungen:
- Kumulative Zubaukurven nach Quartalen
- MW/MWh-Verteilungen als Kreisdiagramme
- Heatmaps der regionalen Verteilung
- Zeitreihen der Projektpipeline-Entwicklung
Die Batteriegroßspeicher Marktentwicklung in Deutschland und weltweit zeigt ein klares Bild: Wir befinden uns am Anfang einer fundamentalen Transformation der Energieinfrastruktur. Die kommenden Jahre werden entscheiden, ob das enorme Potenzial dieser Technologie realisiert werden kann – oder ob regulatorische und infrastrukturelle Hürden den notwendigen Ausbau verzögern. Für Projektentwickler, Investoren und Energieversorger bietet der Batteriespeichermarkt trotz aller Herausforderungen erhebliche Chancen. Der Schlüssel liegt in einer sorgfältigen Analyse der Marktbedingungen, einer realistischen Einschätzung der Partnerschaften und Zeitrahmen sowie einer kontinuierlichen Beobachtung der regulatorischen Entwicklung.